そのためのやり方は、いろいろあります。
では、いちばん最初にやることは何でしょうか?
答えは、今、自分がどれだけの財産を持っていて、どれだけの借金があるのかを、正しく知ることです。
これが、お金のことを考えるときの大前提です。
これから増やしていく人も、すでにお金をたくさん持っている人も、ここは同じです。
「えっ、なんで?」と思うかもしれません。
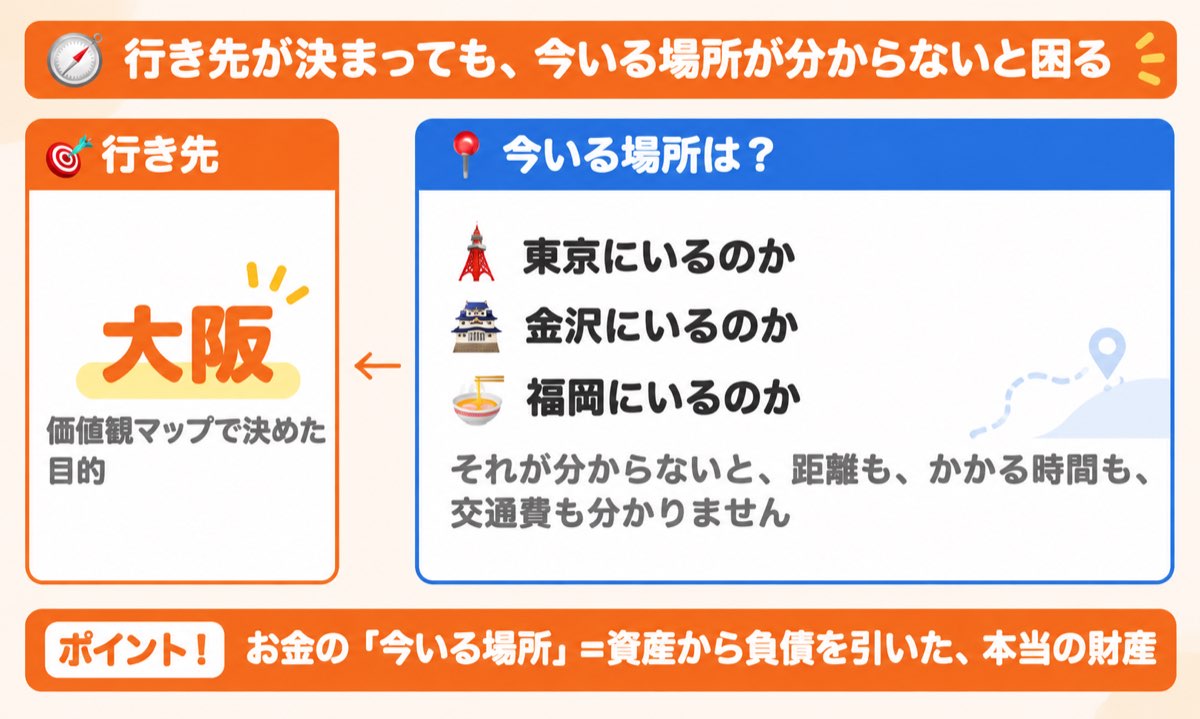
価値観マップで行き先(目的)が決まっても、今いる場所が分からなければ、困ってしまうからです。
→ 前の記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」
たとえば、大阪へ旅行に行こうと決めたとします。
それが分からないと、距離も、かかる時間も、交通費も分かりません。
「自分の財産くらい、わかっているよ」と思った人も、見落としているところがないか、この記事で一緒にチェックしていきましょう。
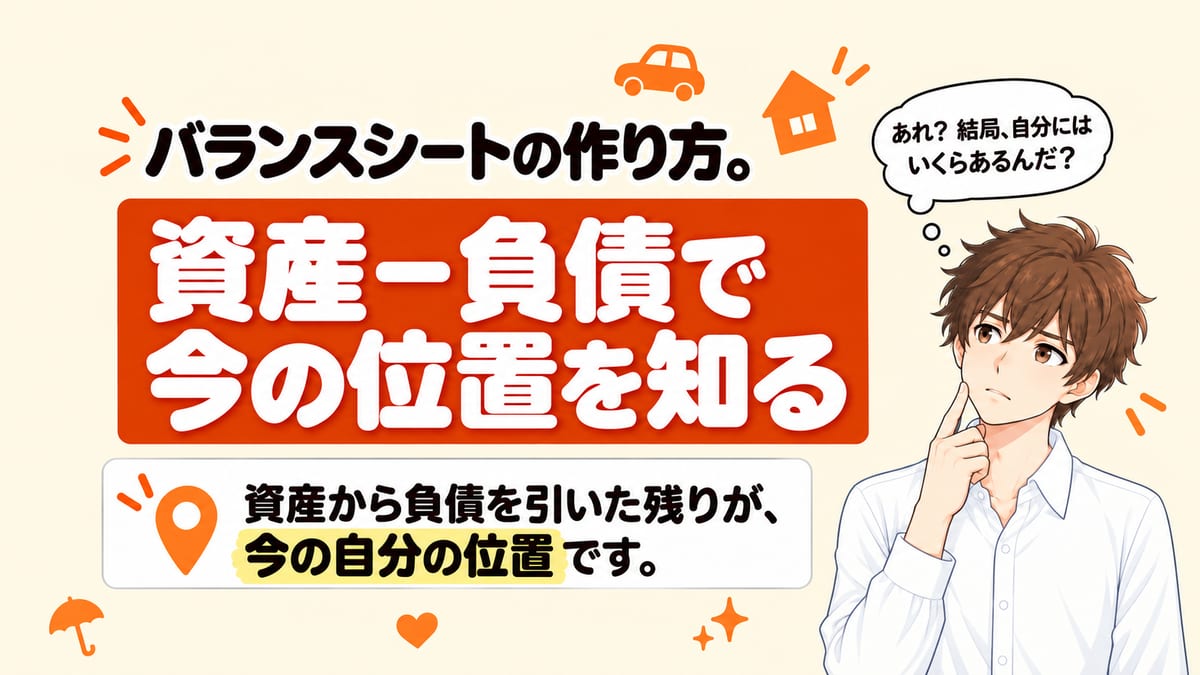
今もっている本当の財産(純資産)は、資産から負債を引くと出てきます。
なので、やることは2つです。
資産と負債を並べたこの表を、バランスシート(=財産の一覧表)といいます。
お金のプロ(FP)に相談するのも、よい方法です。その前に、この記事のとおりに自分で数えておくと、そのまま相談の材料にもなります。
ぜひ、自分の財産を数えてみてください。
1. 持っている資産は、銀行の預金だけ?
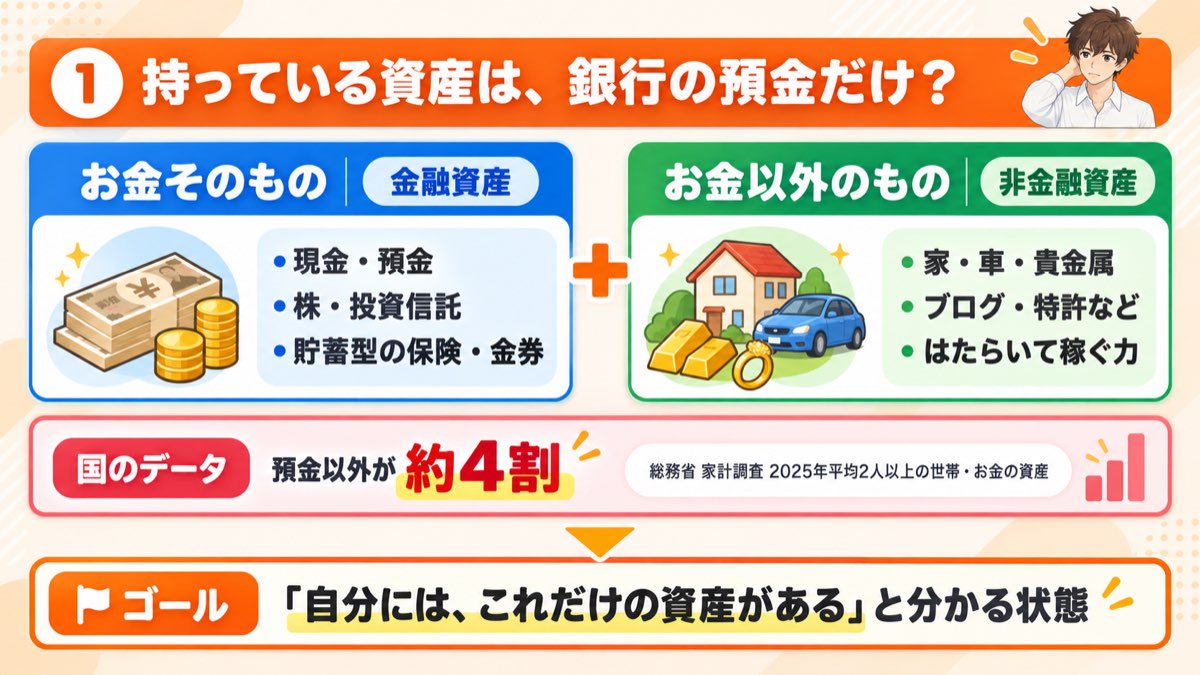
まずは、自分が持っている資産を確認しましょう。
ゴールは、「自分には、これだけの資産がある」と分かる状態です。
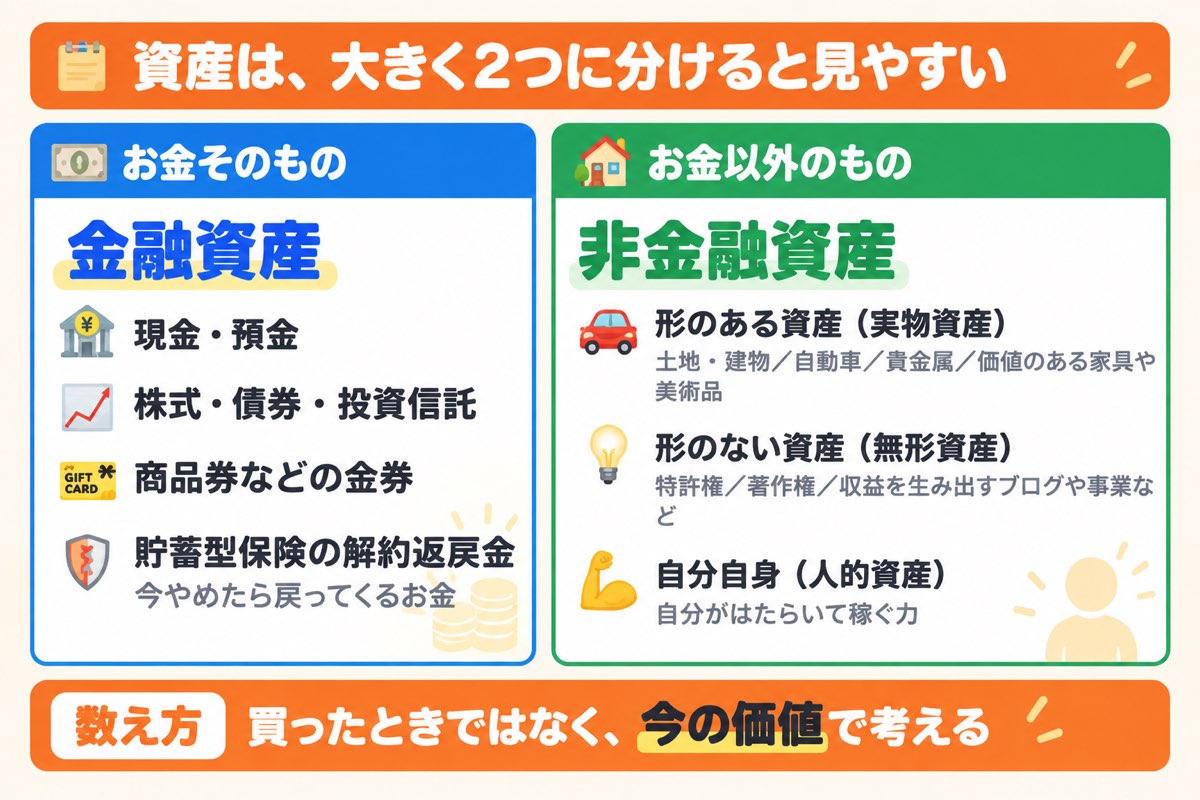
家計の資産は、大きく2種類に分かれます。
1-1. お金そのもの(金融資産)
お金そのものや、お金に換えられるもののことです。
現金・預金・株式・投資信託・債券・商品券などが入ります。
金融資産の便利なところは、金額を確かめやすいものが多いことです。
ただし、株式や投資信託は値下がりすることもあります。
売ってから現金になるまで、時間がかかるものもあります。
注意したいのが、貯蓄型の生命保険です。
今やめると、払ったお金より少なくしか戻らないことがあります(くわしくは次の章で)。
1-2. お金以外のもの(非金融資産)
家や車など、お金以外の財産です。3つに分かれます。
どれも、手入れしないと価値が下がっていきやすく、持っているだけでお金がかかるものが多いです。
実物資産は、買った値段ではなく「今売ったらいくらになるか」で数えます(3章でくわしく見ます)。
2つの特徴を並べると、こうなります。
| 金融資産 | 非金融資産 | |
|---|---|---|
| 金額の分かりやすさ | アプリや画面ですぐ分かる | 見積もりや、売れた値段を調べる手間がかかる |
| 価値の動き | ふえることも、下がることもある | 手入れしないと下がっていく(上がる物もある) |
| 持っているだけでかかるお金 | ほとんどない | かかるものが多い |
1-3. 国のデータでも、お金の資産の4割は預金以外
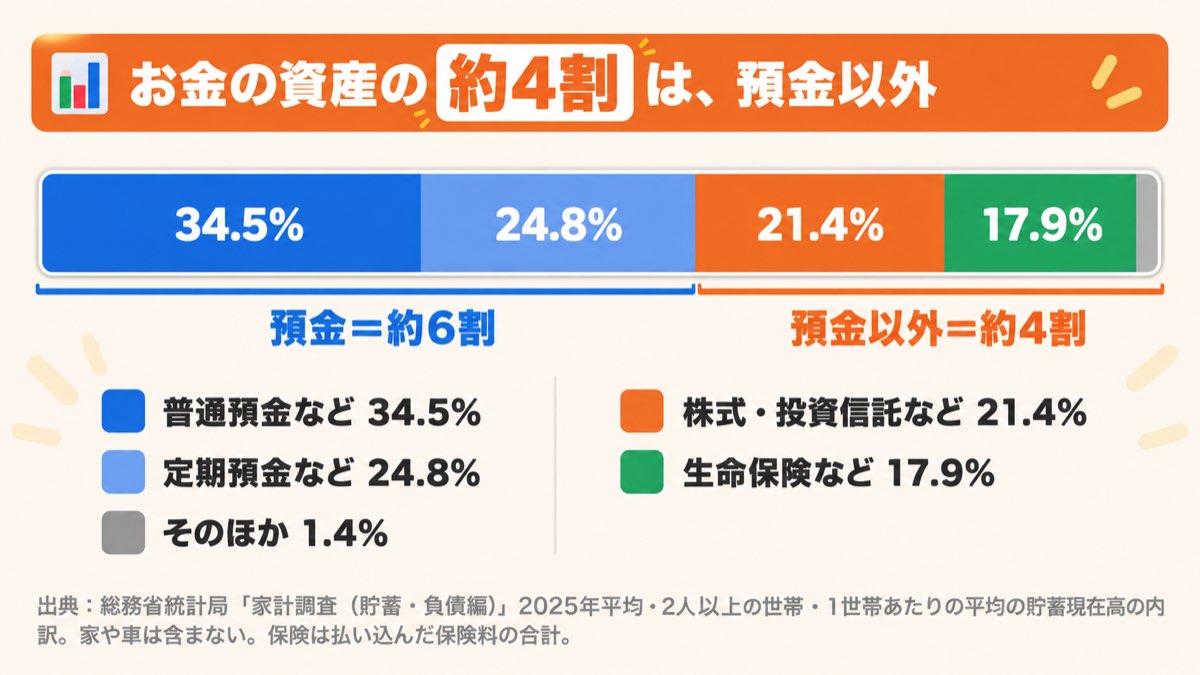
総務省統計局の「家計調査(貯蓄・負債編)」で、2人以上の世帯のお金の資産を見ると、預金は約6割でした。
残りの約4割は、株や投資信託、保険です。
※2025年平均・1世帯あたりの平均の貯蓄現在高の内訳。家や車は含みません。保険は、払い込んだ保険料の合計で数えた値です。
銀行の残高だけを見ている人は、残りを数えもらしているかもしれません。
→ 記事「給料を上げる前に知っておきたい、家計の数字は3つだけ」の「総資産:今、いくら持っているか」の章
2. 金融資産の数えもれ:すぐ使えるものと、今は使えないもの
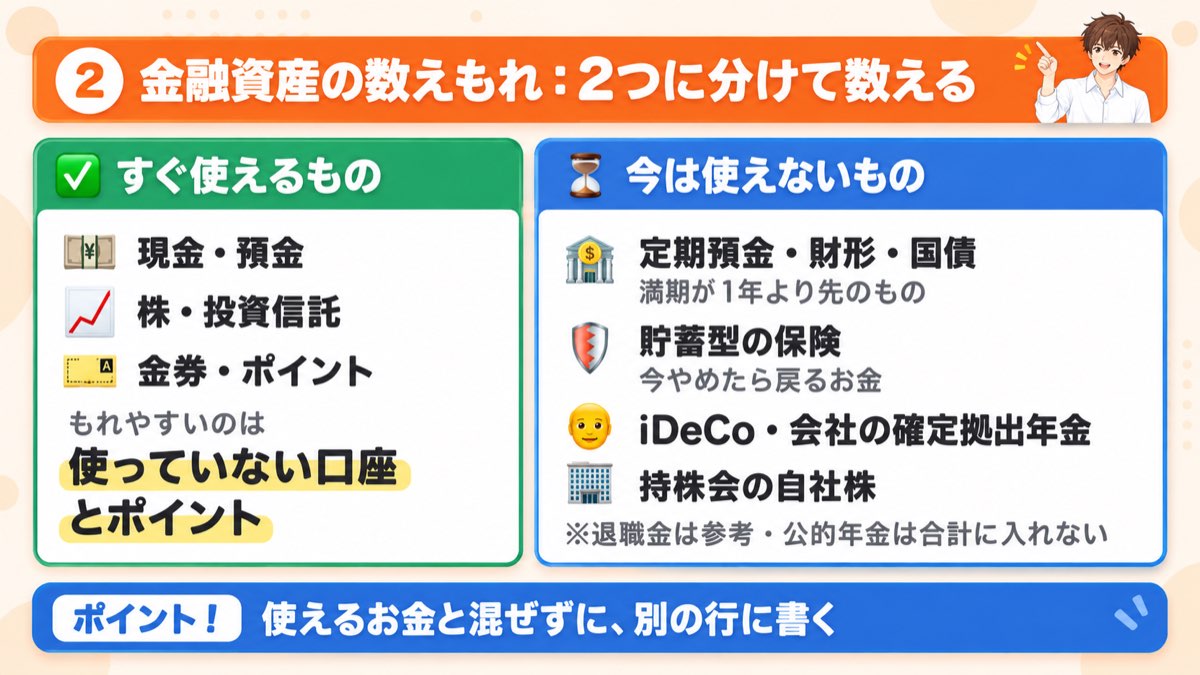
金融資産は、2つに分けて数えるともれが減ります。
今すぐ使えるものと、今は使えないものです。
2-1. すぐ使えるもの
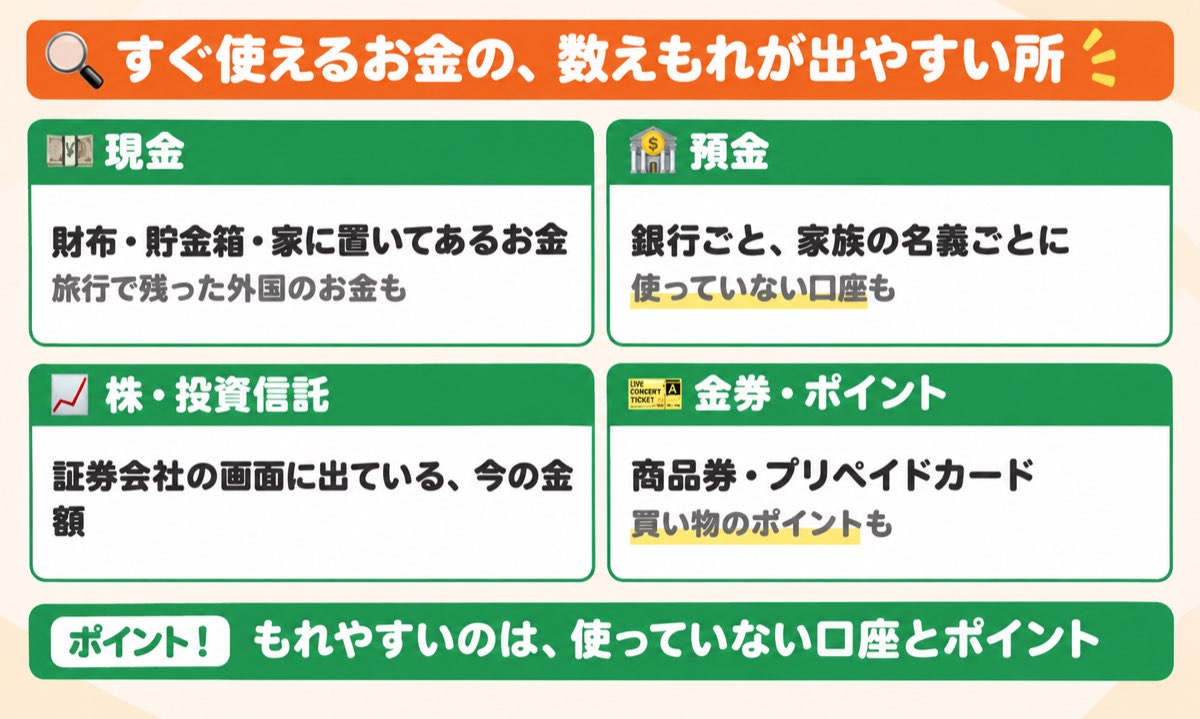
数えもれが出やすいのは、使っていない口座とポイントです。
「こんな細かいの、数えたくない」と思うかもしれません。
でも、一度ぜんぶ数えてみると、自分が何を持っているかがはっきりします。
2-2. 今は使えないもの
これらは、今の金額は分かっても、満期前に引き出すと利息が減ったり、手続きが要ったりするものです。
使えるお金と混ぜずに、別の行に書いておきます。
公的年金は、これから作る一覧表には入れません。
老後に受け取る将来の収入なので、資産とは分けて見ます。
退職金の「今辞めたらいくらか」は、転職を考えるときの材料にもなる数字です。
3. 物の資産は、いくらで数える?
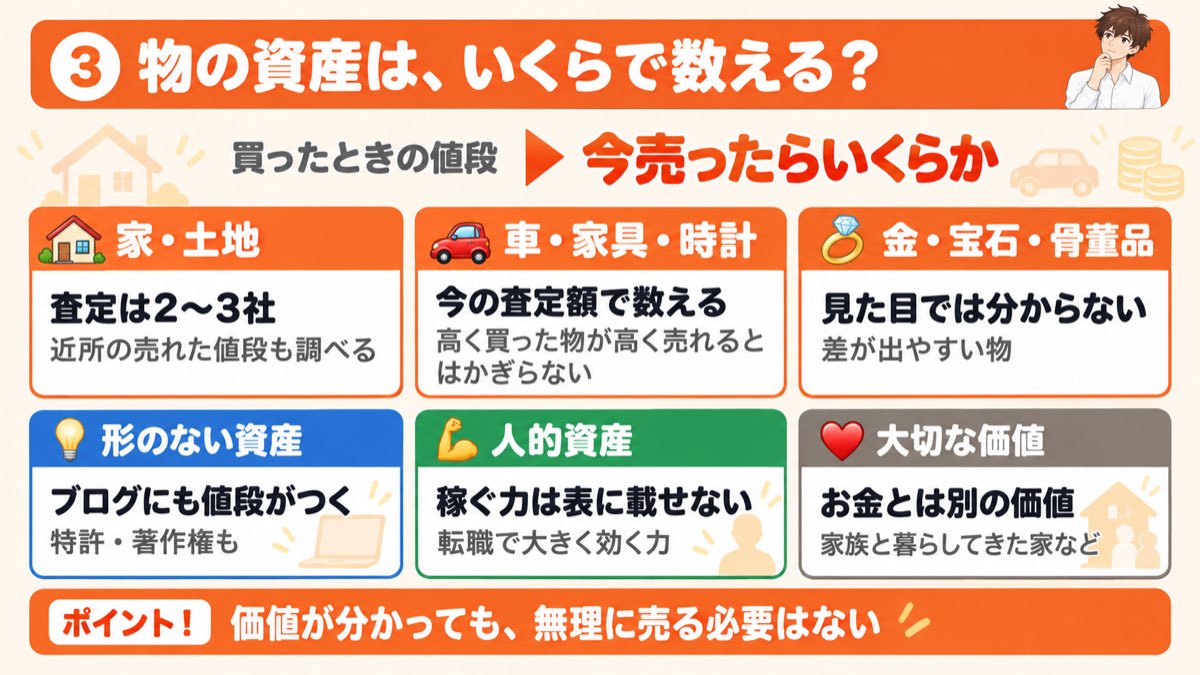
1章で見た「今売ったらいくらになるか」を、物ごとに当てはめる章です。
家や車などの物の資産は、こう考える人が多いと思います。
でも、買ったときの値段と、今売れる値段はちがいます。
大切なのは、今売ったらいくらになるか、という考え方です。
3-1. 家や土地
持ち家がある人は、売る予定がなくても今の売値を調べます。
調べ方は2つあります。
数社に聞けば、同じ家の見積もりを並べて比べられます。
ただし、見積もりの金額でそのまま売れるとは思わないほうがよいでしょう。
極端に高い数字と極端に低い数字は、外して見ます。
「一生住むつもりだから、調べなくてもいいのでは」と思うかもしれません。
でも、暮らしはかわります。
そんなとき、家の値段が分かっていれば、選べる道を考えやすくなります。
3-2. 車・家具・時計・バッグ
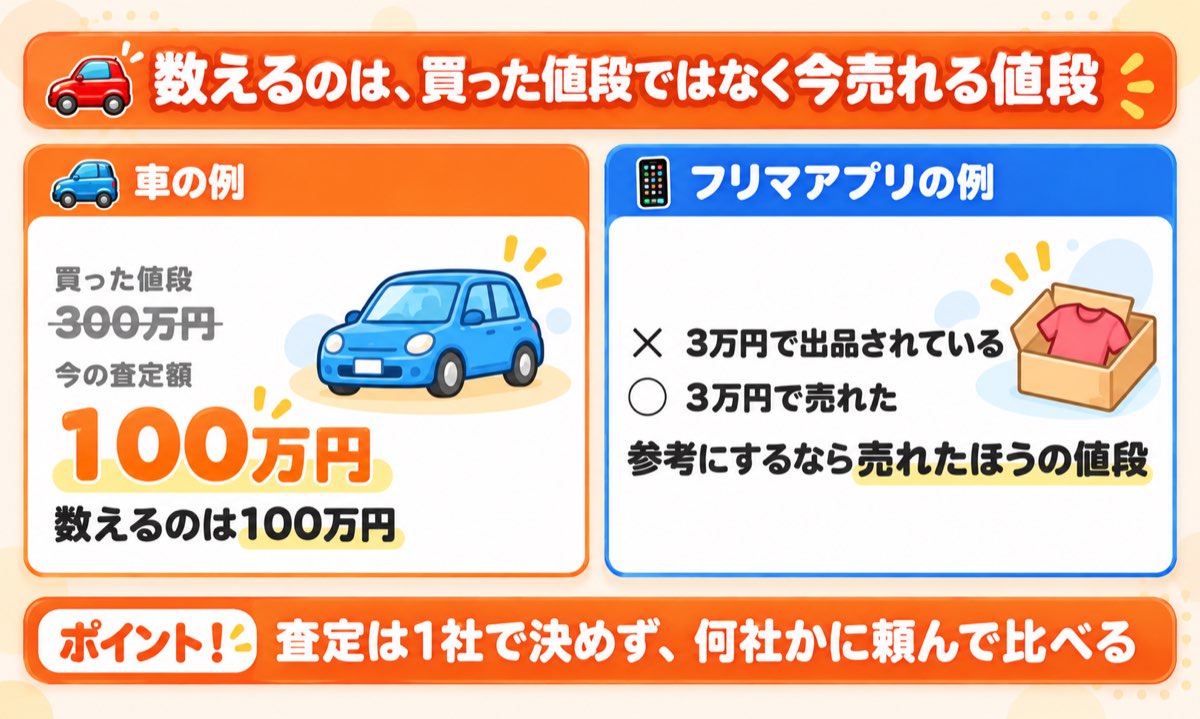
これらは、生活を便利にしたり、毎日を楽しくしてくれたりする物です。
ただ、高く買った物が高く売れるとはかぎりません。
300万円で買った車でも、今の査定額が100万円なら、数えるのは100万円です。
それでも、売れば値段がつく物は資産です。
フリマアプリでは、「3万円で出品されている」と「3万円で売れた」はちがいます。
参考にするなら、売れたほうの値段です。
査定する店によっても、値段はかわります。
私の知り合いは、車の査定を何社かに頼んだら、業者によって50万円の差が出たそうです。
なので、査定は1社で決めず、何社かに頼んで比べます。国民生活センターも、いくつもの業者の査定額を比べることが大切だと呼びかけています。
その場で「今日なら高く買います」と急かされても、決めずに持ち帰って大丈夫です。
「家にある物を全部査定するなんて、面倒すぎる」と思うのがふつうです。
全部は調べなくていいので、線を引きます。
たとえば「今売ったら1万円以上になりそうな物だけ」のような決め方です。
3-3. 金・宝石・骨董品
金やプラチナ、指輪やネックレス、古い絵や骨董品、高級な腕時計なども資産です。
こうした物は、見た目だけでは価値が分かりません。
何十年も前に買った指輪が、今では高く売れることもあります。
買取店で見てもらうと、今の値段が分かるでしょう。
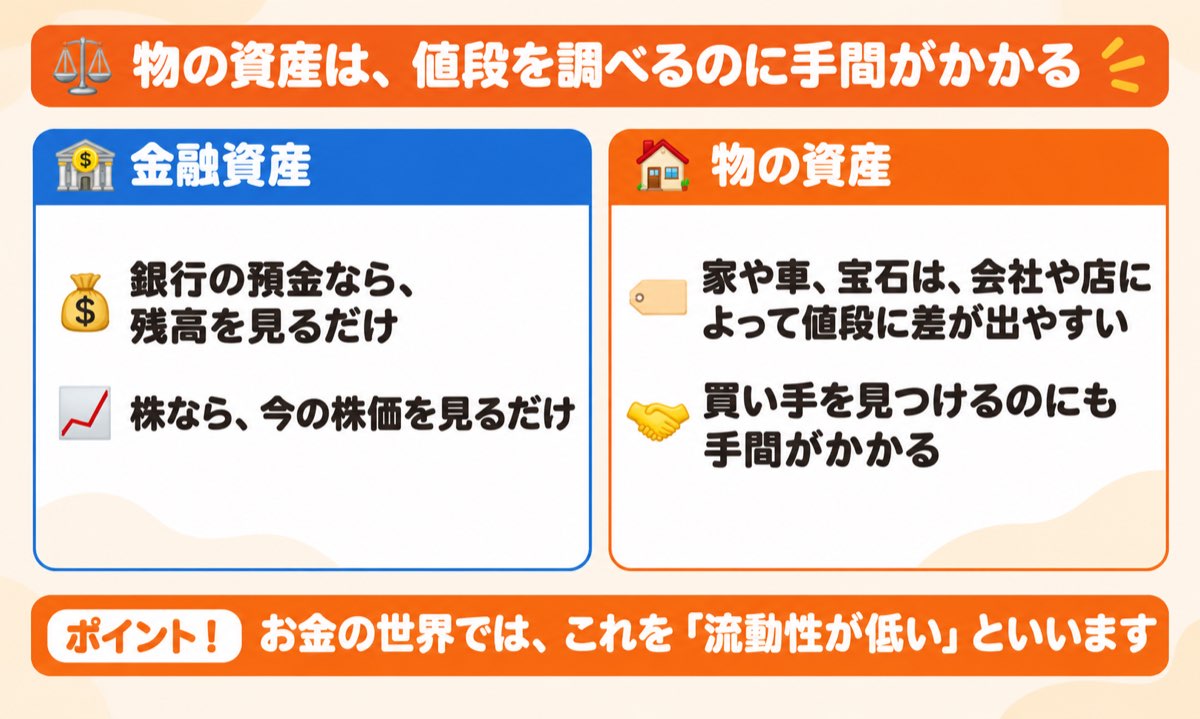
ここまで見てきた物の資産は、金融資産とちがって値段を調べるのに手間がかかります。
お金の世界では、これを「流動性が低い」といいます。
売値が分かりにくく、買い手を見つけるのにも手間がかかる、という意味です。
3-4. 形のない資産:自分で作ったブログにも値段がつく?
こうした形のない資産にも、値段がつくことがあります。
「ブログって売れるの?」と思うかもしれません。
だれでも売れるわけではありませんが、売買のサイトがあり、売れるケースはあります。
いくらになりそうかを見積もってくれるサービスもあります。
ただし、SNSのアカウントは、サービスの決まり(規約)で、売ることや人にゆずることが禁止されている場合もあります。
暗号資産を持っている人は、金融資産とも物とも別の行です。
取引所の画面で見える、今の評価額を書いておきます。
暗号資産は価格が変動すると、金融庁も注意しています。
3-5. 人的資産:いちばん価値が大きいのは自分自身かも
資産の分け方の章でふれた「自分がはたらいて稼ぐ力」を、もう少しだけ見ておきましょう。
表には載せませんが、転職で大きく効く力です。
稼ぐ力とは、たとえばこういうものです。
この力の大きさを、数字で見てみましょう。
労働政策研究・研修機構(JILPT)という、働くことを研究する機関があります。
その「ユースフル労働統計2025」に、生涯賃金の推計が載っています。
学校を出てから60歳まで、フルタイムの正社員で働き続けた場合の数字です。
| 区分 | 生涯賃金(推計) |
|---|---|
| 男性・高校卒 | 約2.2億円 |
| 男性・大学卒 | 約2.6億円 |
| 女性・高校卒 | 約1.6億円 |
| 女性・大学卒 | 約2.1億円 |
※退職金は含まない、2024年の賃金をもとにした推計です。
同じ会社に勤め続けている人の給料で計算した別の推計では、これより高い数字になります。
ただし、転職した人と比べた数字ではありません。
もちろん、これは全員がそのまま受け取れる金額ではありません。
働き方や、仕事を続ける年数で大きくかわります。
稼ぐ力は、財産の表には載せません。
将来、本当にその金額になるかが不確かだからです。
でも、この力は転職先で高く評価されることがあります。
私の知り合いに、経理の仕事を長く続けていた人がいます。
仕事の責任は増えるのに、役職や給料はなかなかかわりませんでした。
長く勤めた会社への思いや、家族のことで、迷いもあったそうです。
それでも、自分が経験してきた仕事を整理してみました。
特別な資格を取ったわけではありません。
転職した結果、年収は120万円上がりました。
今まで積み重ねてきた経験が、別の会社では高く評価されました。
3-6. お金に換えられる価値と、大切な価値は別
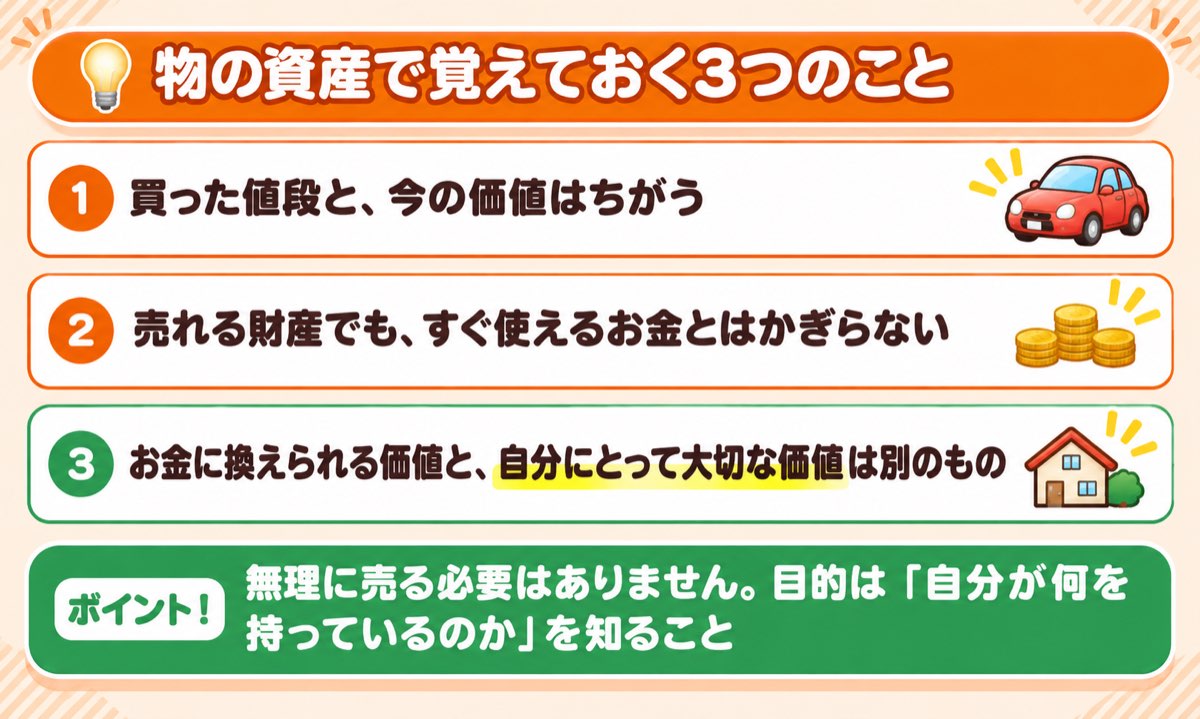
ここまでを3つにまとめます。
マイホームは、家族と暮らしてきた場所です。
車は、仕事や買い物に欠かせない人もいます。
おばあさんからもらった指輪に、値段とは別の思い出がある人もいます。
資産の価値が分かったからといって、無理に売る必要はありません。
あくまで「自分が何を持っているのか」を知ることが目的です。
4. 負債:これから返さなければならないお金
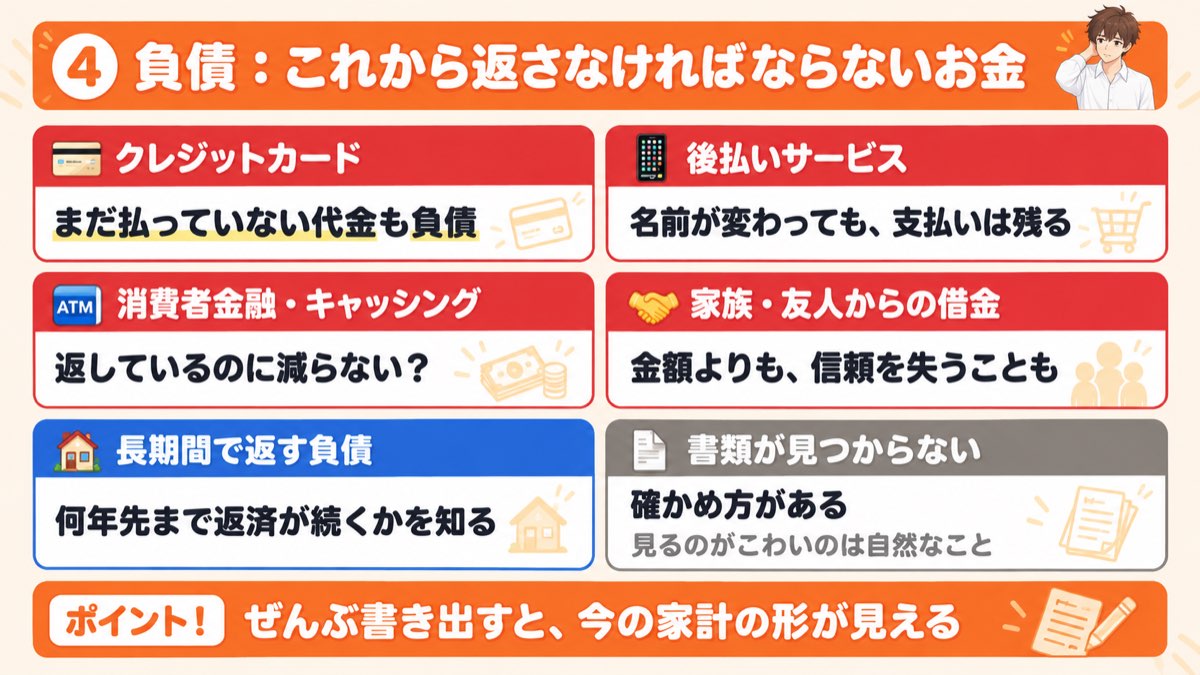
資産を数え終わったら、次は負債を数えます。
ここまで来れば、あとひと息です。

負債をぜんぶ書き出すと、今の家計の形がはっきり見えてきます。
分け方は、資産よりずっと単純です。
4-1. 分け方は「短期間で返すか、長期間で返すか」だけ
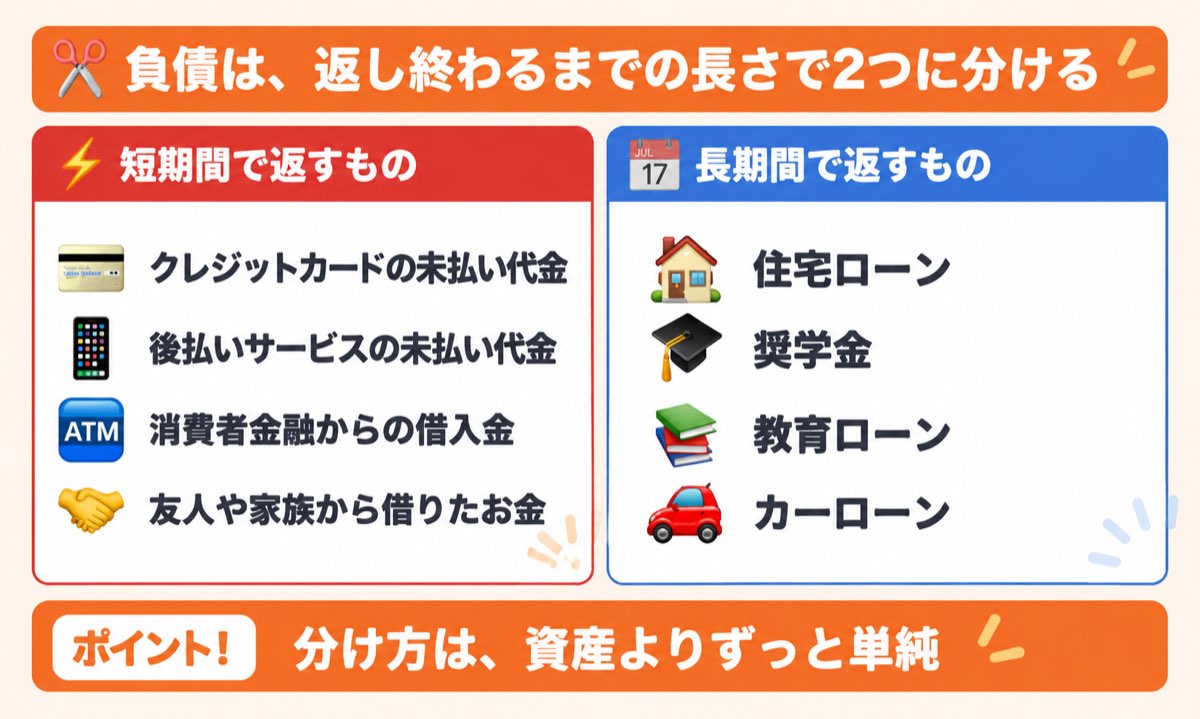
負債は、返し終わるまでの長さで2つに分けます。
1つ目は、短期間で返すものです。
2つ目は、長期間で返すものです。
順番に、どこで金額を確かめるかを見ていきましょう。
4-2. クレジットカード|まだ払っていない代金も負債
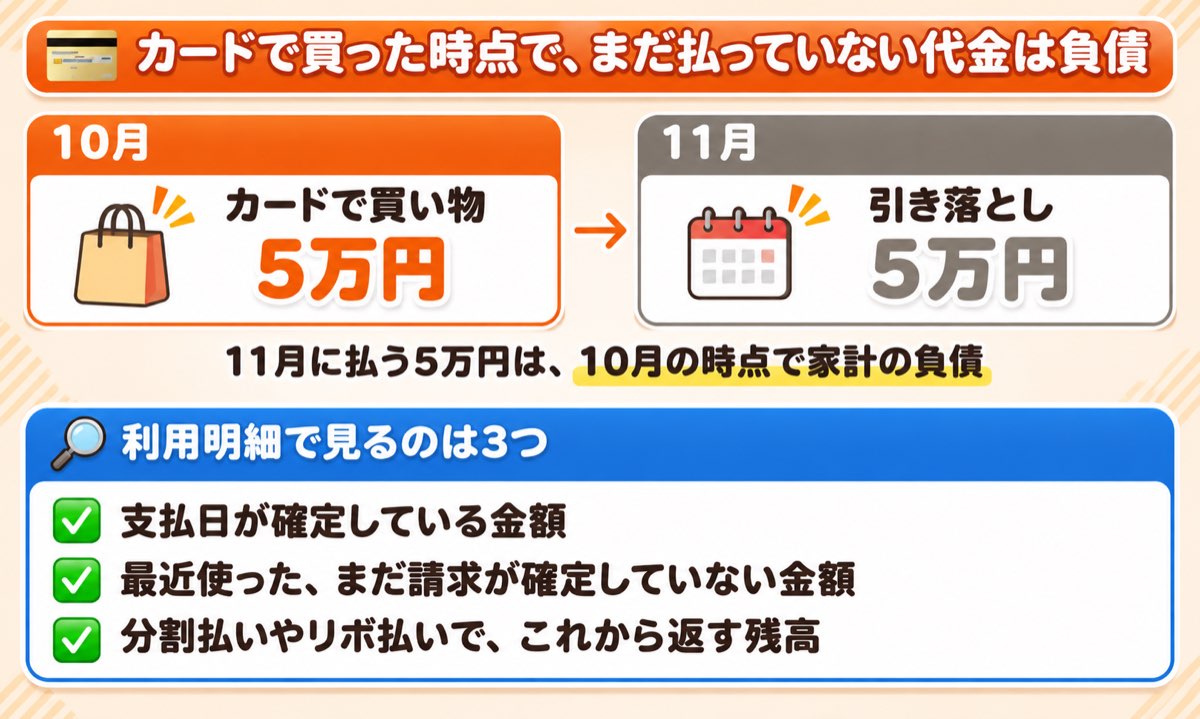
クレジットカードで買い物をした時点で、まだ支払っていない代金が発生します。
たとえば、10月にカードで5万円の買い物をして、11月に引き落とされる場合。
11月に払う5万円は、10月の時点で家計の負債です。
一つひとつは小さくても、重なれば20万円になることもあります。
「カードは借金ではない」と思っている人は、少なくありません。
でも、使ったお金をあとから払う仕組みなので、借金と同じです。
カード会社のアプリかWebサイトで、利用明細を開きます。
見るのは次の3つです。
4-3. 後払いサービス|名前が変わっても、支払いは残る
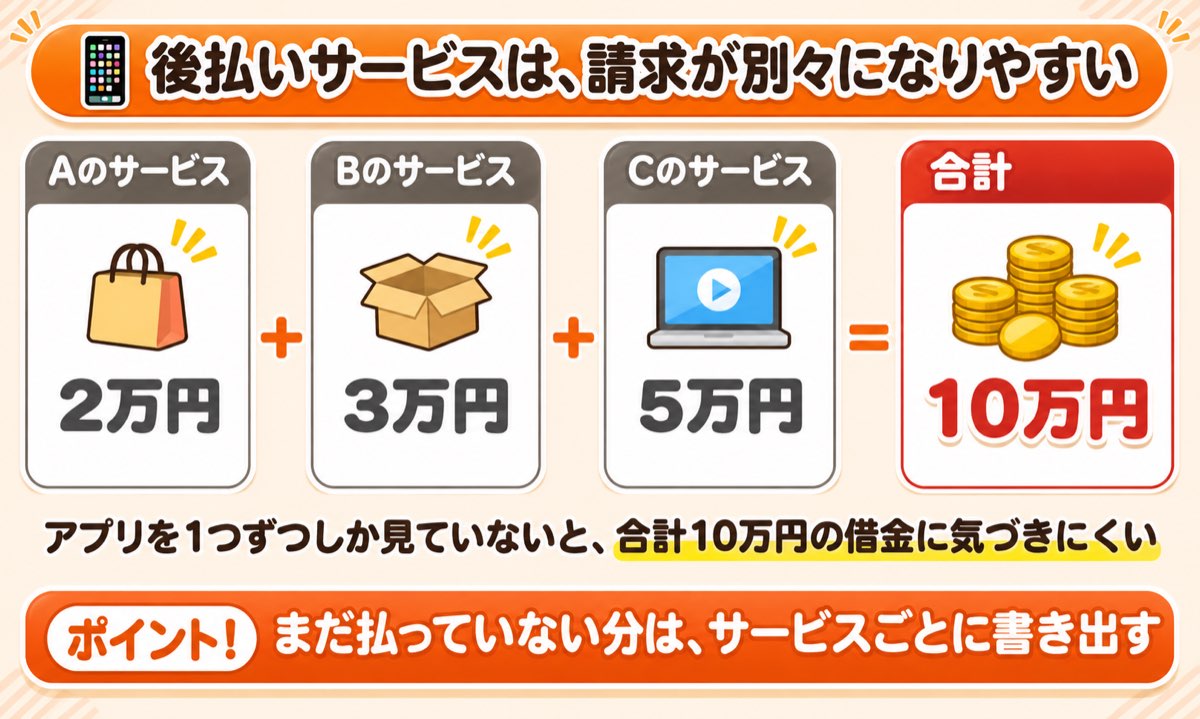
今お金がなくても先に商品を受け取り、あとから払える仕組みです。
名前は軽やかでも、こちらも借金に変わりありません。
後払いサービスのこわいところは、請求が別々になりやすいことです。
合計すると、10万円になります。
アプリを1つずつしか見ていないと、合計10万円の借金に気づきにくいものです。
国民生活センターも、後払い決済に関する相談が増え続けていると注意を呼びかけています。
まだ払っていない分は、サービスごとに書き出しておきましょう。
4-4. 消費者金融・キャッシング|返しているのに減らない?
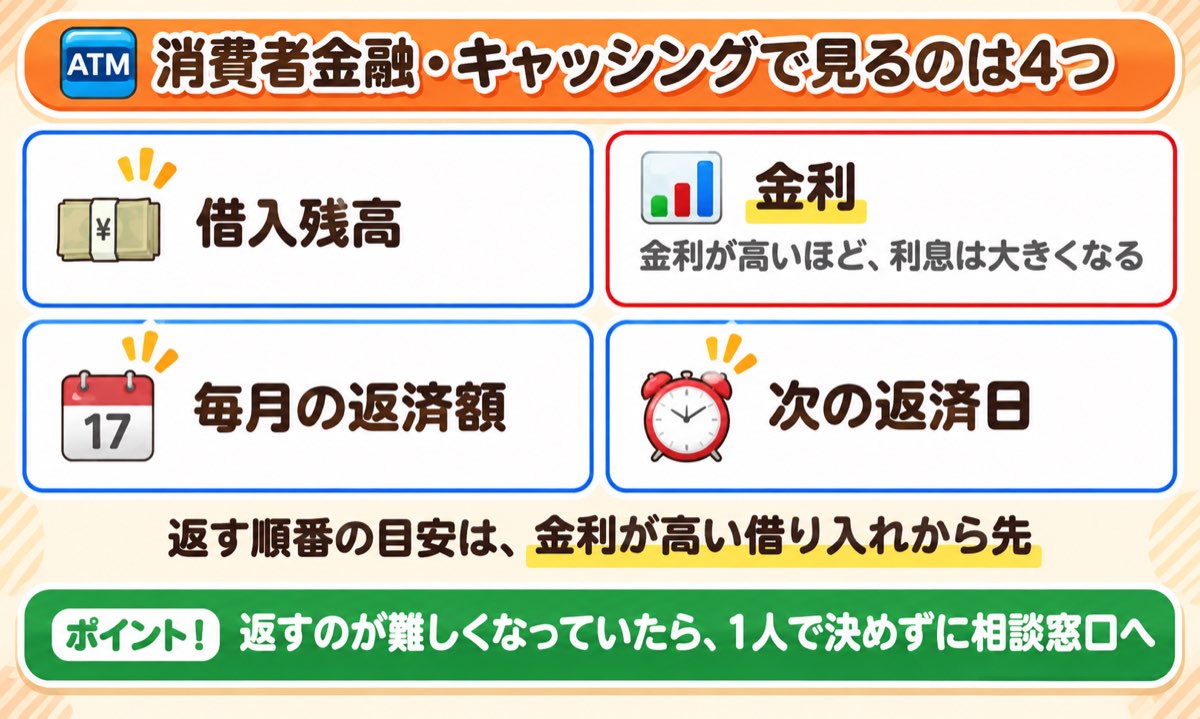
消費者金融やカードのキャッシング(=現金を借りる仕組み)も、負債です。
借入先のアプリかWebサイトを開いて、次の4つを見ます。
とくに見ておきたいのが、金利です。
金利が高いほど、同じ額を借りていても利息は大きくなります。
毎月返しているのに残高が減らないなら、利息の分が大きいのかもしれません。
複数の会社から借りている人は、ぜんぶ足して1つの数字にします。
返す順番の目安は、金利が高い借り入れから先です。
すでに返すのが難しくなっている人は、1人で返す順番を決めなくて大丈夫です。
多重債務(=複数の借金で返済が苦しい状態)の相談窓口があります。
財務局・都道府県・市区町村・法テラスなどです。
4-5. 家族・友人からの借金|金額よりも、信頼を失うことも
これも、負債です。
借りた側にとっては、ちょっとした金額に見えます。
でも、貸した側は覚えているものです。
もしあいまいになっているなら、相手と確かめておきます。
4-6. 長期間で返す負債|何年先まで返済が続くかを知る
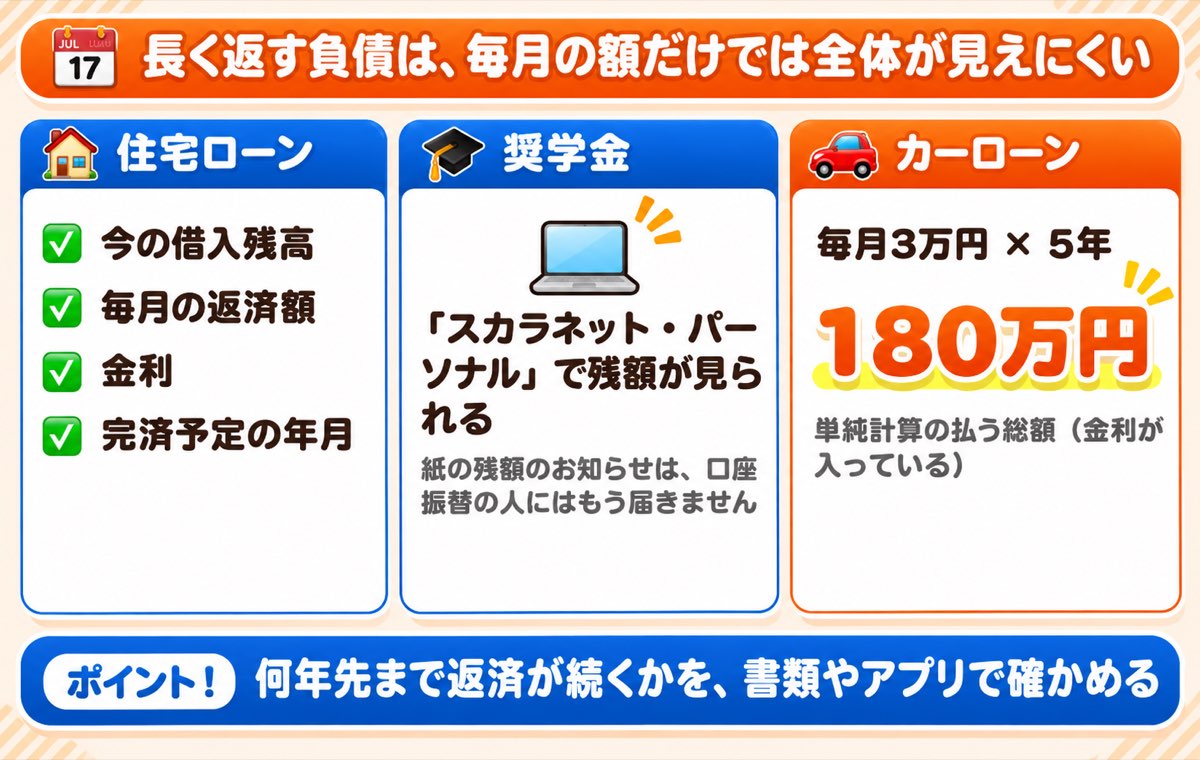
長く返す負債は、毎月の額は分かっても、全体が見えにくいものです。
住宅ローン銀行の返済予定表や残高証明書、インターネットバンキングで確かめます。
最低限、次の4つを見ておきます。
住宅ローンの残りを「あと2,000万円くらい」としか言えないなら、この4つを見直すところからです。
奨学金・教育ローン|卒業してからも返済は続く日本学生支援機構の奨学金なら、「スカラネット・パーソナル」で残額が見られます。
→ 日本学生支援機構「スカラネット・パーソナル」で見られる内容
紙の残額のお知らせは、口座振替の人にはもう届きません。
日本FP協会も、「忘れがちなのが、貸与型の奨学金」と書いています。
社会人になってからも返し続けるものなので、負債の表に入れておきましょう。
車を買うとき、こう考えて決めることがあります。
でも、毎月の金額だけでは、借金全体の大きさは分かりません。
たとえば毎月3万円を5年間返すなら、単純計算で合計180万円です。
180万円は払う総額で、この中に金利が入っています。
借りた元金はこれより少ないので、残っている元金も見ておきたい数字です。
残価設定型のクレジットという方式もあります。
数年後の車の価値を先に決めて、その分を最後の回に残す仕組みです。
この場合は、残っている元金(=利息を除いた、借りたお金の本体)と最後の回の条件も見ておきます。
4-7. 書類が見つからないときの確かめ方
借りた先が分かっているなら、次のどれかで確かめられます。
→ 記事「マネーフォワードMEの始め方。登録・つなぐもの・現金の入れ方」の「銀行とカードをつなぐ」の章
貸金業者やカード会社からの借り入れで、借りた先そのものが分からなくなった、という人もいるかもしれません。
その場合は、信用情報機関に開示を求める道があります。
信用情報機関とは、借り入れの記録を集めている機関のことです。
3つの機関すべてに求める必要が出る場合もある、と金融庁は案内しています。
すべての借入先を確かめたら、最後に一覧表にします。
| 負債の種類 | 残高 |
|---|---|
| クレジットカードの未払い | 万円 |
| 後払いサービス | 万円 |
| 消費者金融 | 万円 |
| 家族・友人からの借金 | 万円 |
| 住宅ローン | 万円 |
| 奨学金・教育ローン | 万円 |
| カーローン | 万円 |
| 負債合計 | 万円 |
これで、負債の一覧のできあがりです。
4-8. 借金を見るのがこわいのは、自然なこと
嫌なものは見たくない。
これは、だれにでもある気持ちです。
預金の残高はときどき見ても、借金の残高は、つい後回しになります。
だからこそ、ここで止まる人が多いのでしょう。
でも、ここを直視できるかどうかで、その後が変わります。
一度ぜんぶ書き出せば、次からは増えた分・減った分を直すだけです。
借りている額が分かっていれば、転職で収入が一時下がっても、落ち着いて選べます。
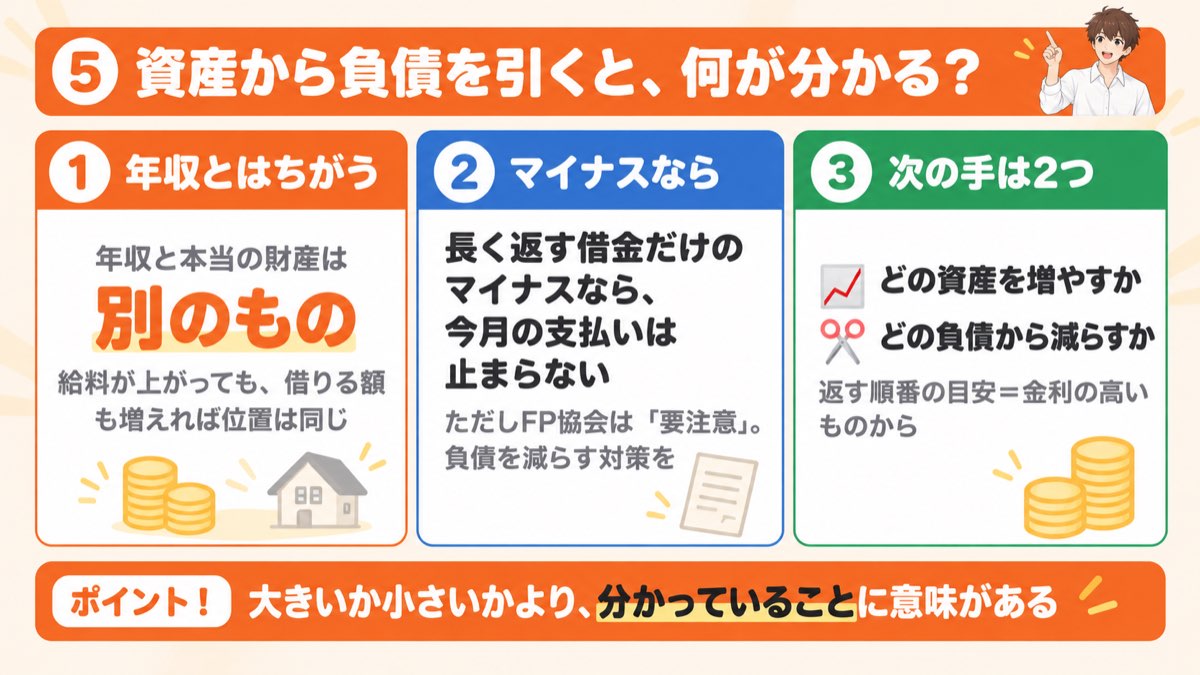
5. 資産から負債を引くと、何が分かる?
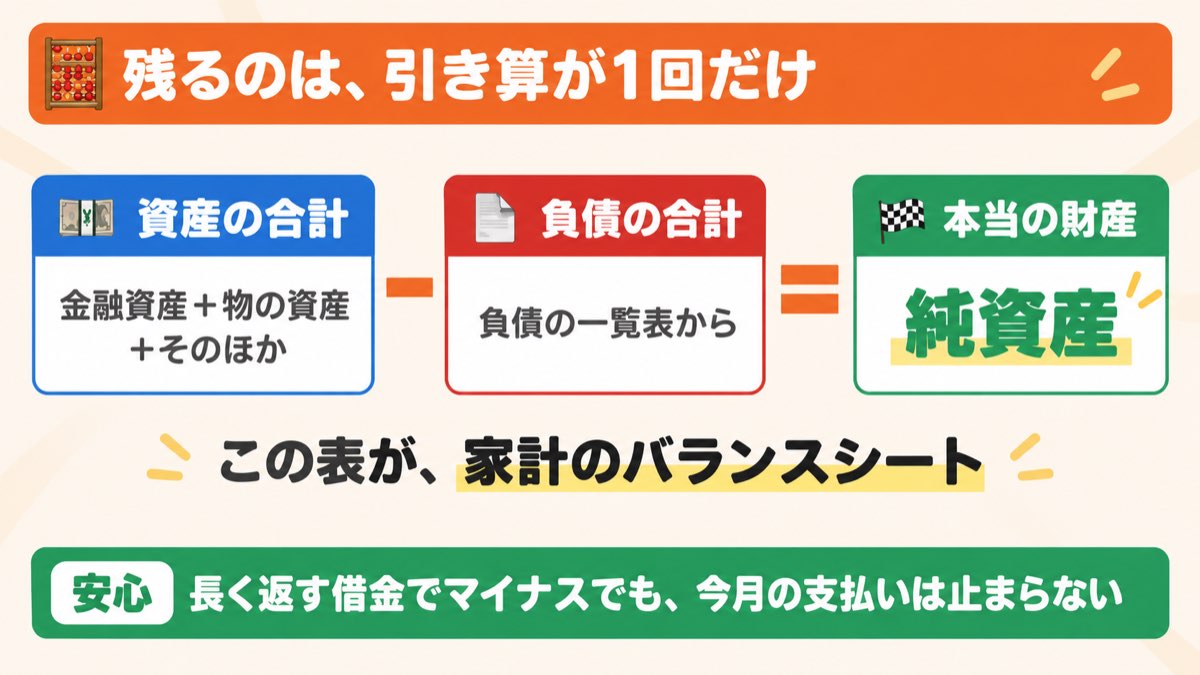
資産と負債を、ぜんぶ書き出しました。
残っているのは、引き算が1回だけです。
ここまでに数えた資産の合計から、負債の合計を引きます。
残った額が、今の本当の財産(純資産)です。
| 金額 | |
|---|---|
| 金融資産の合計 | 万円 |
| 物の資産の合計 | 万円 |
| そのほか(暗号資産・満期が先の預金など) | 万円 |
| 資産の合計 | 万円 |
| 負債の合計(負債の一覧表から) | 万円 |
| 本当の財産(純資産)=資産の合計−負債の合計 | 万円 |
この表が、家計のバランスシートです。
5-1. 年収と、本当の財産は別のもの
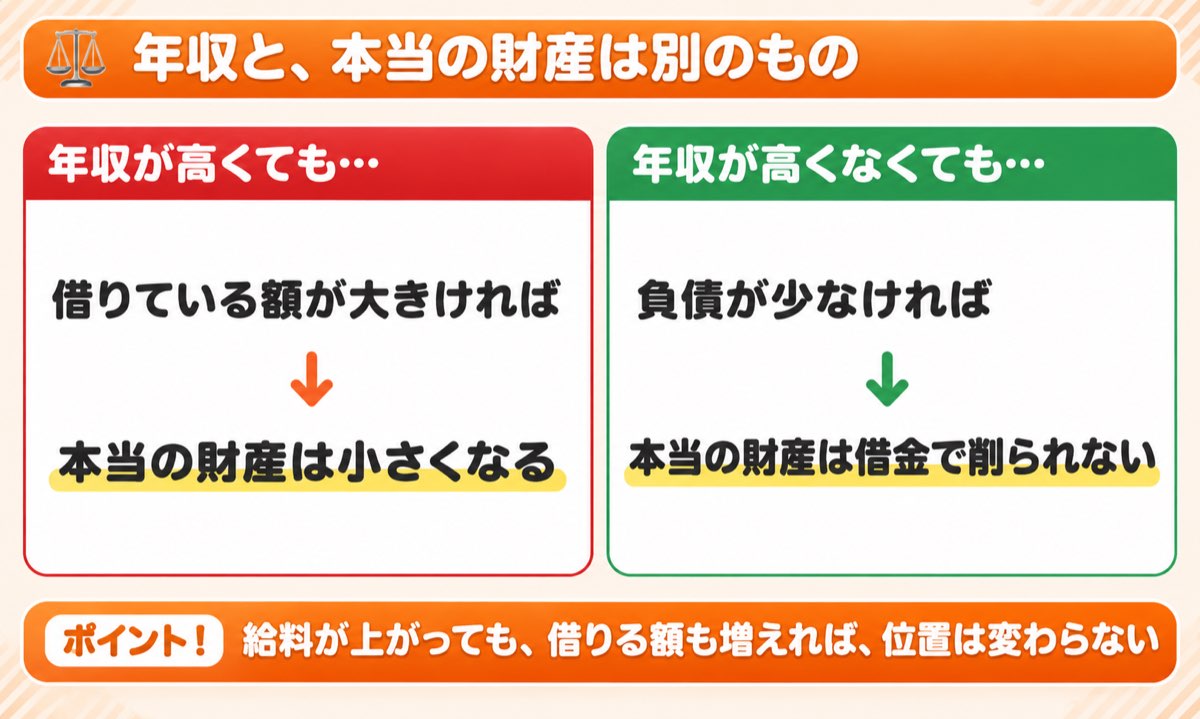
年収が高い人ほど、財産も多い。
そう思いがちですが、2つは別のものです。
年収が高くても、借りている額が大きければ、本当の財産は小さくなります。
反対に、年収が高くなくても、負債が少なければ、本当の財産は借金で削られません。
この残りの額は、給料を上げたい人こそ見ておきたい数字です。
給料が上がっても、借りる額も増えれば、位置は変わらないからです。
5-2. マイナスだったら、どうする?
引いてみたら、マイナスだった。
住宅ローンや奨学金を返している人なら、起こることです。
住宅ローンや奨学金は、何年もかけて返す前提の借金です。
それでマイナスになっていても、それだけで今月の支払いが止まるわけではありません。
ただ日本FP協会は、純資産が少ない人やマイナスの人は「要注意」と書いています。
マイナスの人は「負債を減らすなどの対策」が要る、とも書いています。
対策を考えられるのは、マイナスだと分かった人だけです。
分からないままでは、対策のしようがありません。
ここが、前の章の最後で「直視できるかどうかで、その後が変わる」と書いた理由です。
5-3. 位置が分かると、次の手が決まる
本当の財産が分かると、次に考えることは2つに絞られます。
返す順番の目安は、金利の高いものからです(日本FP協会の目安)。
行きたい場所を決めた人は、これで「行き先」と「今の位置」がそろいました。
大阪へ行くのに、自分が東京にいるのか、福岡にいるのかが分かった状態です。
残りの額が大きいか小さいかより、分かっていることに意味があります。
まとめ
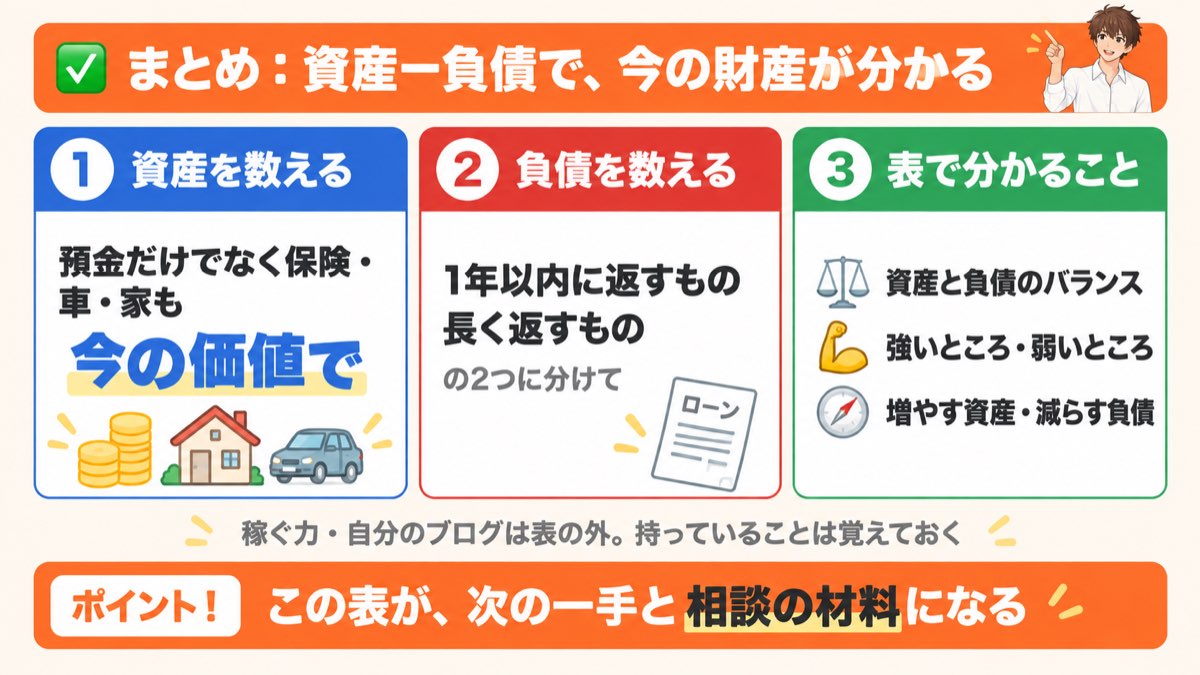
この記事でやったことは、2つです。
稼ぐ力(人的資産)は、表に載せません。自分で作ったブログ(無形資産)も、売る見込みがなければ表の外です。どちらも、持っていることは覚えておきましょう。
この表が1枚あると、次のことが分かります。
お金のプロ(FP)に相談するときも、この表がそのまま相談の材料になります。
分かっているつもりでも、数えてみると見落としが出てきます。
自分の財産を知ることは、お金を増やす最初の一歩です。そして、増えたあとも続けていく一歩です。
給料を上げたい人こそ、この残りの額を一度見ておきましょう。
参考にした主な出典
家計の貯蓄の内訳- 総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果(二人以上の世帯)」2026年5月19日公表
二人以上の世帯の貯蓄現在高(金融資産だけ・不動産は含まない)の種類別の内訳。通貨性預貯金・定期性預貯金・有価証券・生命保険など・金融機関外の5つに分けた平均の金額と割合。概要のPDFを開いて確認、2026年10月27日。「金融機関外」は社内預金や勤め先の共済組合などへの預貯金のこと(用語の解説は2021年の結果のPDFで確認)
→ 概要のPDF・用語の解説のPDF(2021年)
- 日本FP協会「くらしとお金のワークブック」Part1 p.10〜11「現在の資産と負債を把握しよう」
貯蓄型の保険は解約返戻金で、不動産は今の市場価格で数えること。忘れがちな貸与型の奨学金の返還残高も負債に入れること。「資産 − 負債 = 純資産」で、マイナスなら負債を減らすなどの対策が要ること、金利の高い負債から減らすこと。PDFを開いて確認、2026年10月27日
→ ワークブック Part1のPDF - 日本FP協会「提案書の作成」(AFP研修の教材・公開PDF)
家計の収入の欄に、公的年金(継続的収入)と退職金(一時的収入)が置かれている。iDeCoなどの個人年金の資産価値は資産に反映する、という考え方。PDFを開いて確認、2026年10月27日
→ 提案書の作成のPDF
- 労働政策研究・研修機構「ユースフル労働統計2025」21.1 生涯賃金
60歳までフルタイムの正社員として働いた場合の生涯賃金(退職金を含めない・2024年)。学歴と性別で4つの金額。PDFを開いて確認、2026年10月27日
→ 21章のPDF
- 金融庁「暗号資産の利用者のみなさまへ」
暗号資産は価格が変動することがある、という注意。2026年10月27日確認
→ 金融庁のページ - 国土交通省「不動産情報ライブラリ」
不動産の取引価格や地価公示などの価格の情報を、地図で調べられる国のサイト。2026年10月27日確認
→ 不動産情報ライブラリ
- 国民生活センター「見守り新鮮情報」第455号「強引な勧誘やキャンセル妨害も! 中古自動車の売却トラブルに注意」2023年7月4日公表
車の売却はクーリング・オフの対象外で、査定の場で急かされても一度冷静に考えること、複数の事業者の査定額を比べることが大切、という注意。2026年10月31日確認
→ 見守り新鮮情報のページ
- 国民生活センター「増加し続ける後払い決済サービスが関連する消費者トラブル」2025年7月2日公表
後払い決済の相談が増え続けていることと、契約条件をよく確認するようにという注意。2026年10月27日確認
→ 発表のページ - 金融庁「金融サービス利用者相談室」よくある相談(多重債務)
借入先の業者名が分からないときは、信用情報機関に開示を求めること(3つの機関すべてに必要な場合がある)。相談窓口は財務局・都道府県・市区町村・法テラス・弁護士会など。2026年10月27日確認
→ 相談室のページ・全国の財務局の相談窓口(PDF) - 日本学生支援機構(JASSO)「スカラネット・パーソナル」閲覧・確認できる内容
返している途中の人は、返還残額(元金)・返還残回数・現在の請求額が見られる。口座振替の人への紙の「振替案内(残額のお知らせ)」は令和2〜3年度から送られない。2026年10月27日確認
→ 閲覧・確認できる内容・振替案内の今後の取扱い