今年や来年のお金なら、なんとなく予想がつきます。
でも10年先となると、急にぼんやりしてしまう。
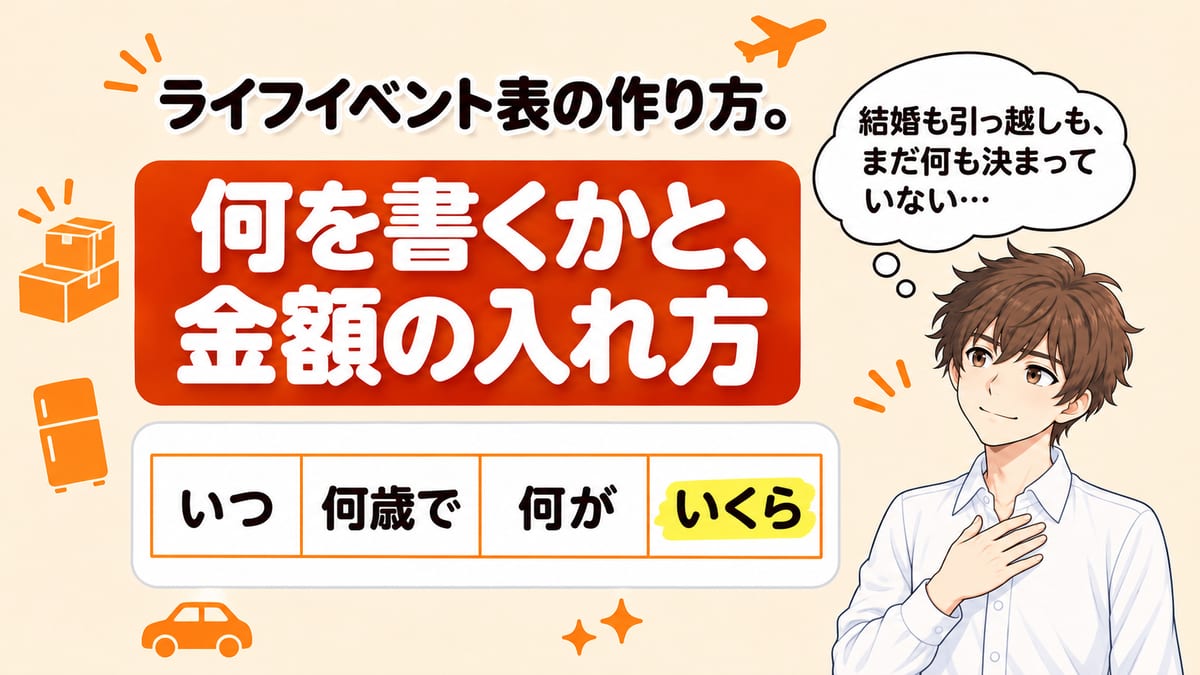
結婚も引っ越しも、まだ何も決まっていない。
決まっていないことに金額を書くのは、少しこわいものです。
ライフイベント表は、先を当てるための表ではありません。
いつごろ、どのくらいのお金が要りそうかを、1枚に並べて考えるための表です。
書く形は、
の4つだけ。
書くことは、4つのステップの順に書き出せば迷いません。金額は仮の数字で大丈夫です。この記事では、書き出しの4ステップと、お金の入れ方の3つの型をまとめました。
結婚や子どもの学校など、金額の目安の表もつけています。
紙を1枚用意して読めば、そのまま書き始められます。
給料を上げたい人にも、役に立つ表です。
いくら足りないかが見えると、給料をいくら上げたいかも見えてきます。
ライフイベント表は、これからの家計簿
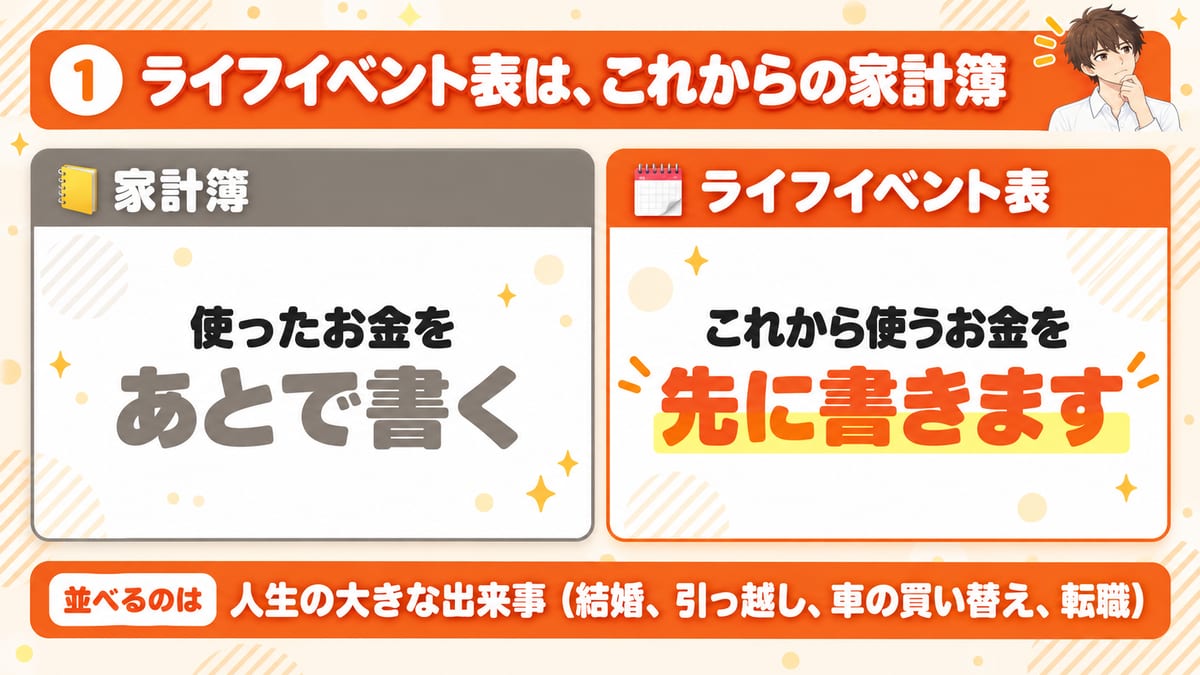
家計簿は、使ったお金をあとで書くものです。
ライフイベント表は、その反対です。
これから使うお金を、先に書きます。
並べるのは、人生の大きな出来事です。
結婚、引っ越し、車の買い替え、転職などが入ります。
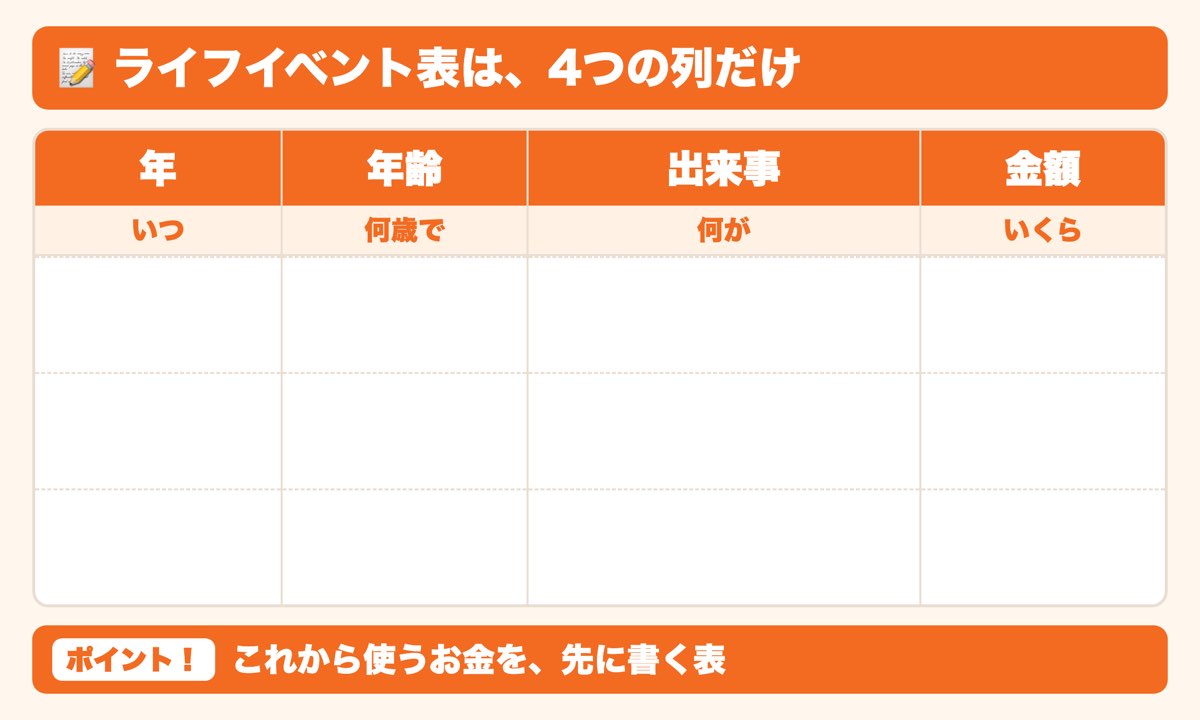
書く形は、さきほどの「いつ・何歳で・何が・いくら」の4つです。
この4つの列は、日本FP協会(=お金の計画の専門家の団体)の記入シートを参考にしています。
FP協会のシートでは、年・家族の年齢・ライフイベント・かかるお金、の4つです。
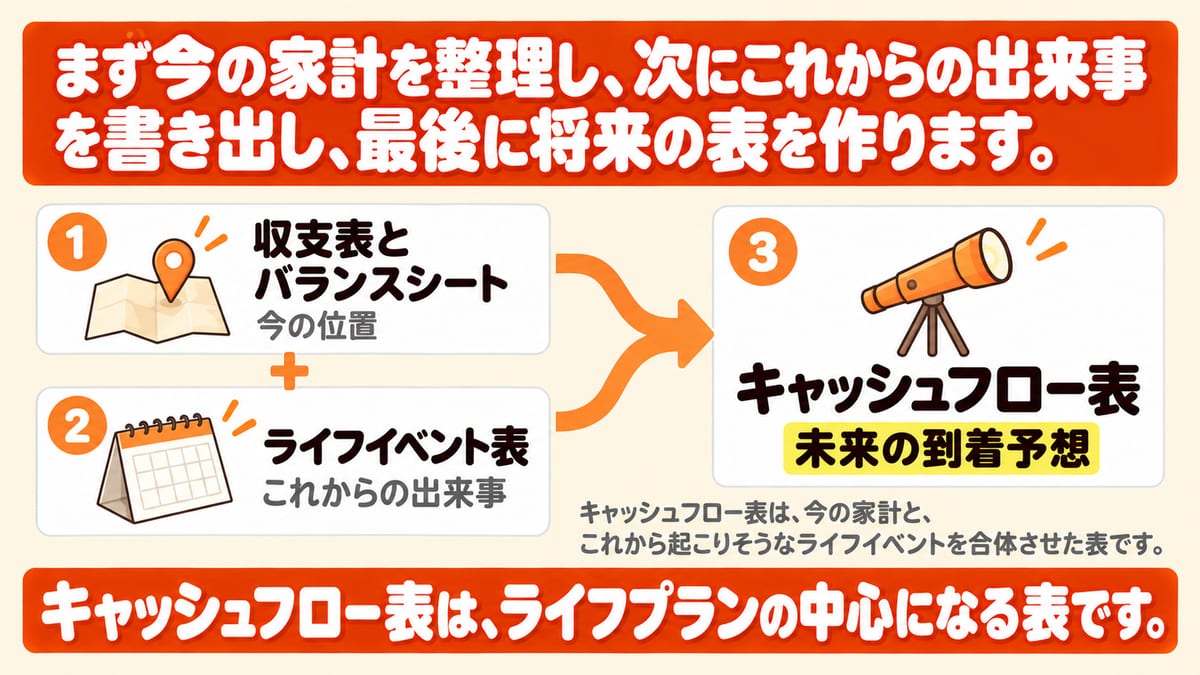
ライフプラン(=これからの人生のお金の計画)は、ふつう3つの表で作ります。
今の家計を知る表、これからの予定の表、将来のお金の予想図です。
ライフイベント表は、まん中の「これからの予定の表」にあたります。
3つの表のつながりを詳しく知りたい人は、こちらへ。
この記事では、実際に1枚を書いていきましょう。
書く前のコツは2つ
いきなり書き始めると、細かい出来事で手が止まります。
先に、コツを2つだけ押さえておきます。
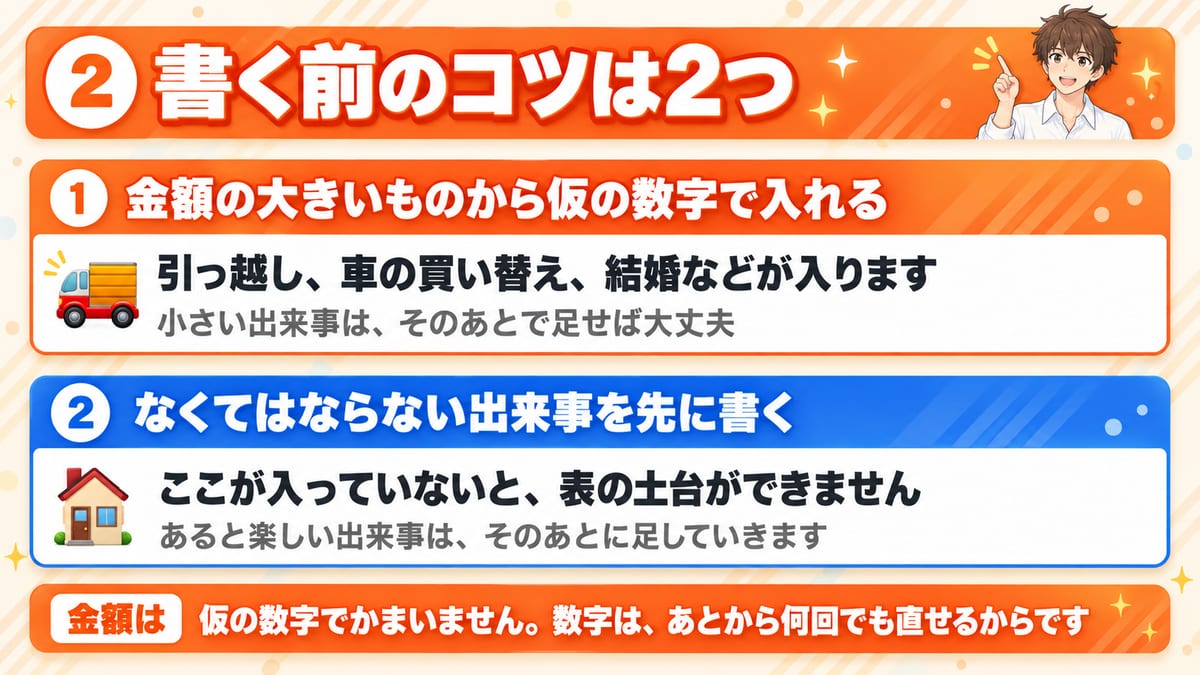
金額の大きいものから仮の数字で入れる
最初に入れるのは、金額の大きい出来事です。
引っ越し、車の買い替え、結婚などが入ります。
大きいものが入ると、お金の流れのだいたいの形が見えてきます。
小さい出来事は、そのあとで足せば大丈夫。
金額は、仮の数字でかまいません。
数字は、あとから何回でも直せるからです。
正しい金額が分かるたびに直すと、表はだんだん正確になっていきます。
なくてはならない出来事を先に書く
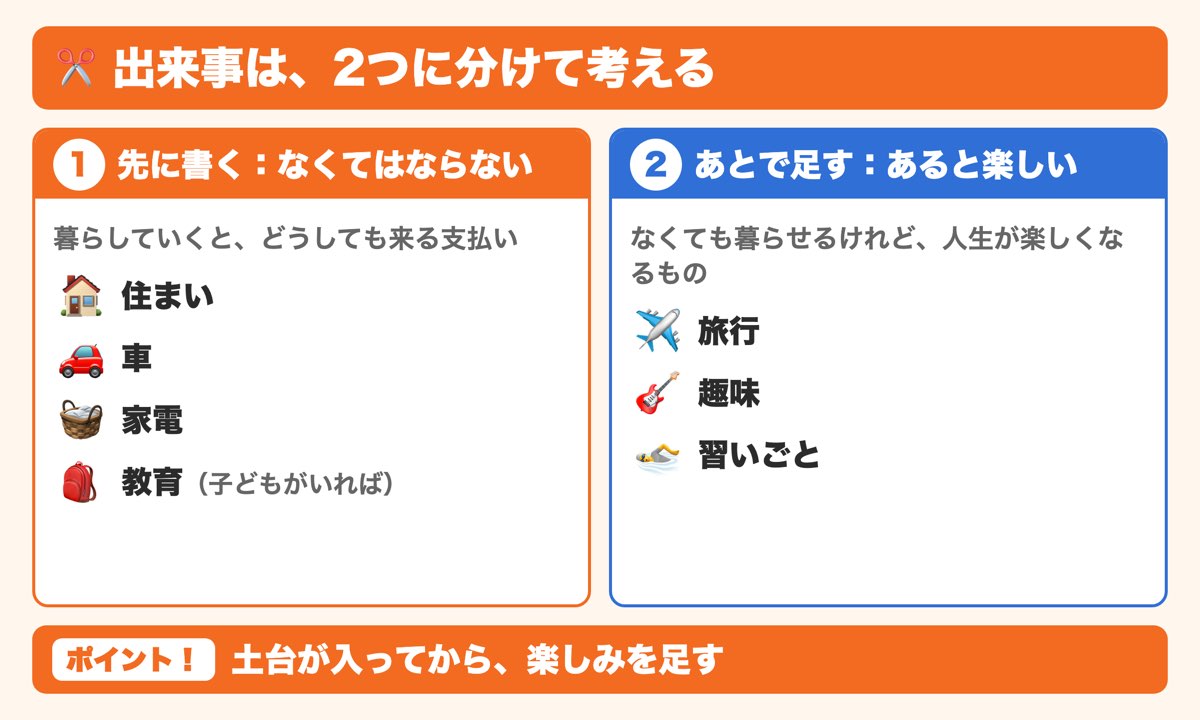
出来事は、2つに分けて考えます。
暮らしていくと、どうしても来る支払い。
なくても暮らせるけれど、人生が楽しくなるもの。
先に書くのは、なくてはならない出来事のほうです。
ここが入っていないと、表の土台ができません。
あると楽しい出来事は、そのあとに足していきます。
価値観マップ(=人生で大事にしたいことを書き出した紙)があれば、そのまま材料になります。
そこで書いた「人生でやりたいこと30個」を、1つずつ表に移すだけです。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」の「問4:人生でやりたいこと30個」
書き出しは4ステップ
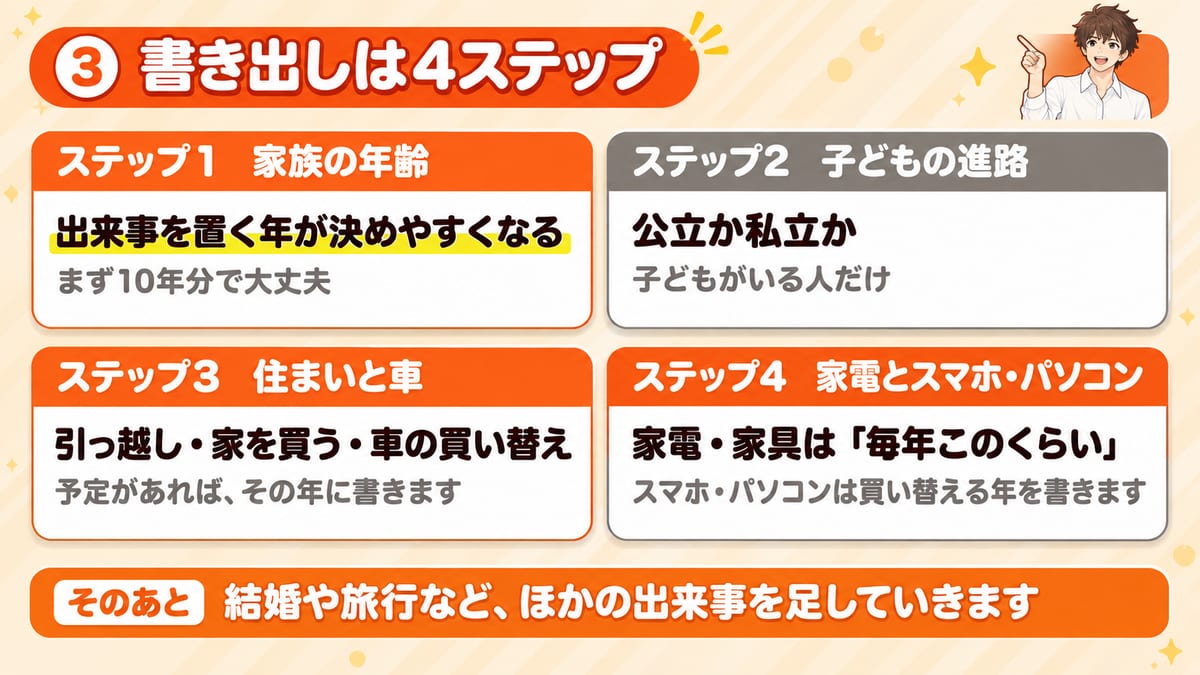
ここからは、紙に書き出していきます。
23歳の人の表を例に、1枚を少しずつ埋めていきましょう。
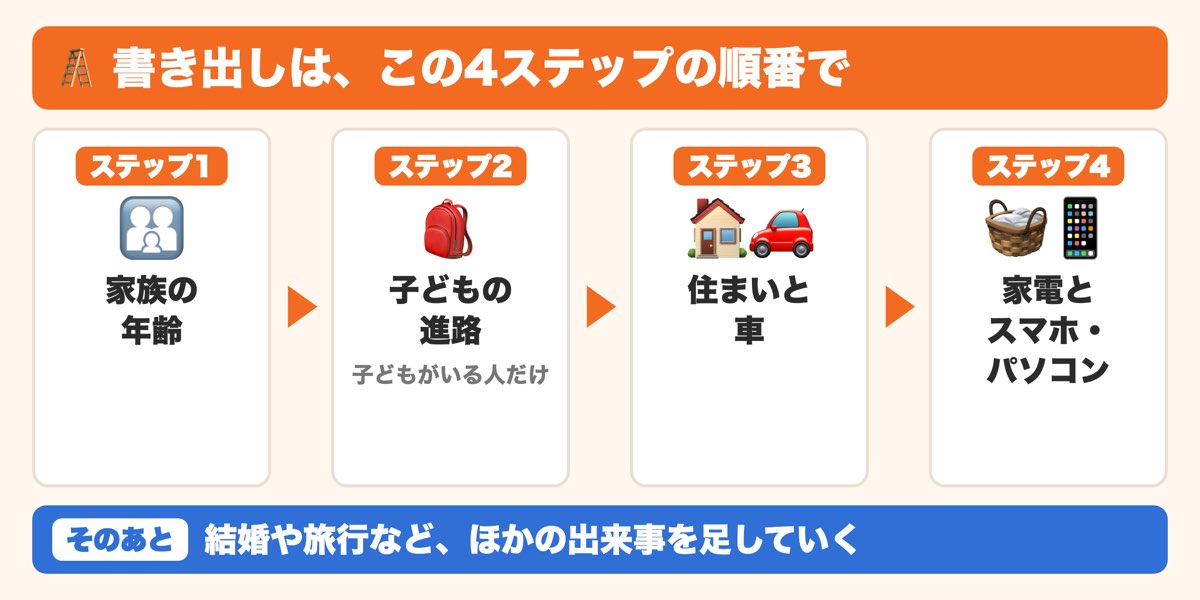
順番は、次の4つです。
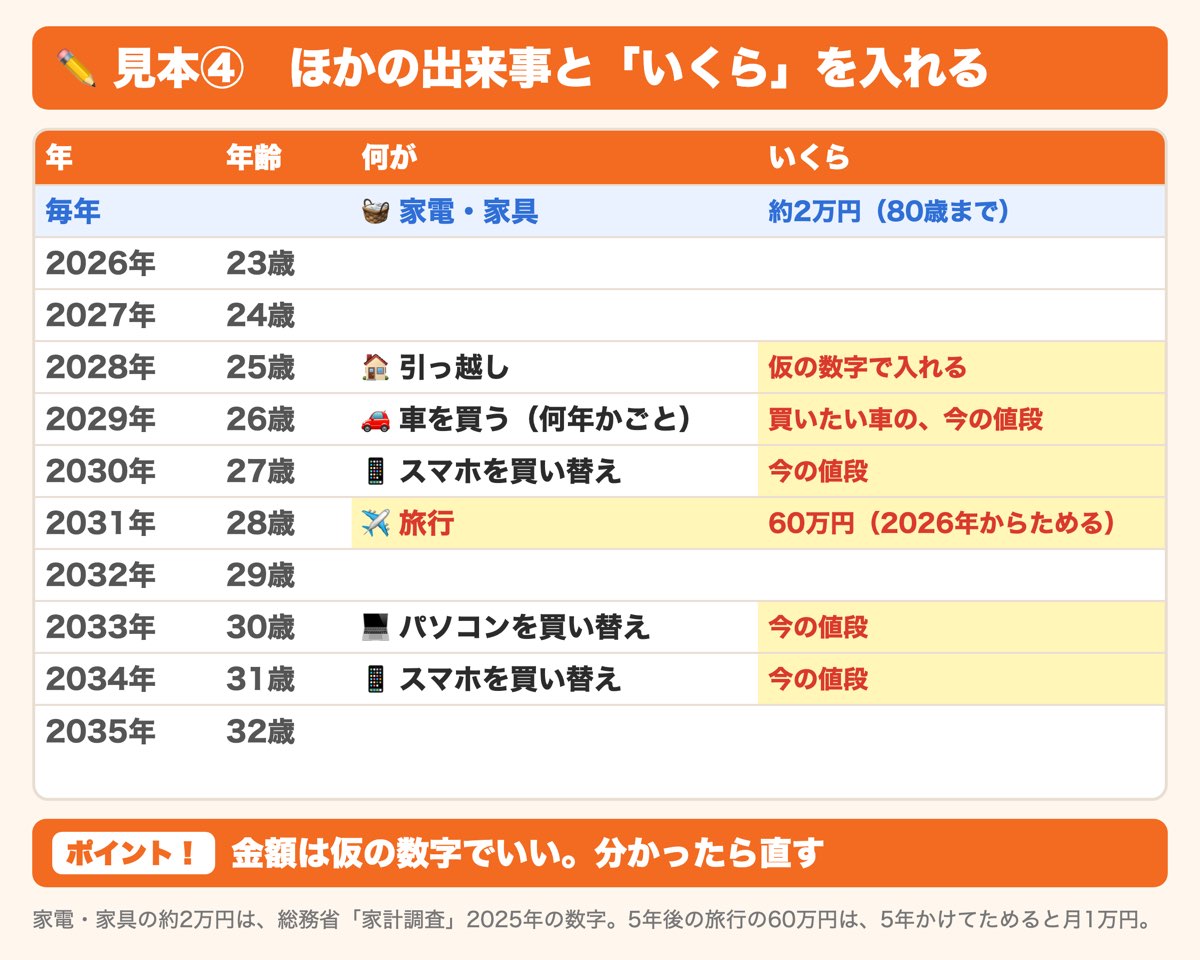
結婚や旅行など、ほかの出来事は、4ステップのあとに足していきます。
結婚のように金額が大きくても、年が決まっていないものは、4ステップのあとで足します。
ステップ1:家族の年齢を書く
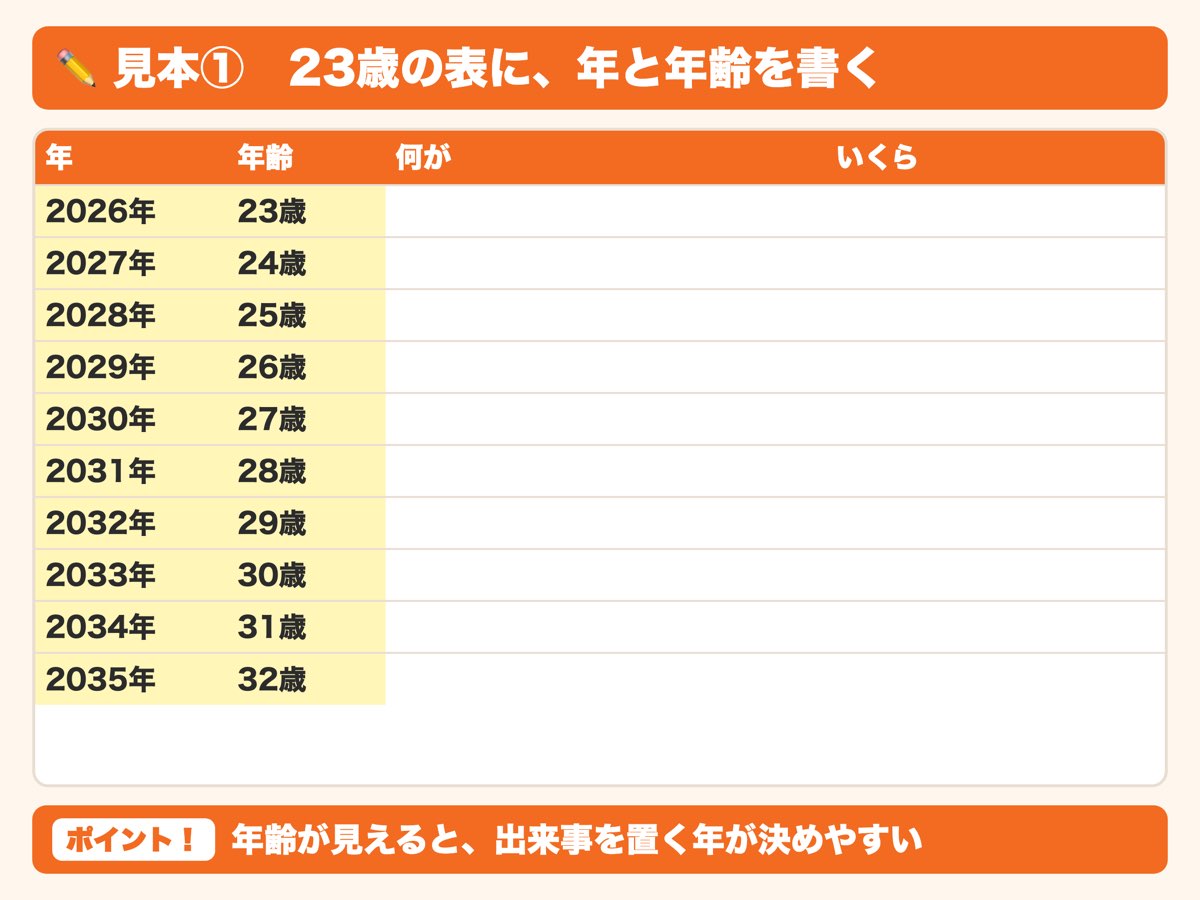
まず、表の左に年を並べます。
何年分書くかは、まず10年分で大丈夫です。
その横には、その年の自分の年齢。
一緒に暮らす家族がいれば、家族の年齢も並べます。
年齢が見えると、出来事を置く年が決めやすくなるからです。
年がまだ決まらない出来事は、仮の年に置いておけば大丈夫。
ステップ2:子どもの進路を書く
子どもがいる人は、学校の進み方を書きます。
かかるお金が大きく変わるのは、公立か私立か、のところです。
大学は、とくに差が出ます。
ここまで分かるように書いておくと、あとで金額を入れやすくなります。
幼稚園から高校までの15年で、すべて公立なら約614万円、すべて私立なら約1,969万円。
大学の4年間(家から通う場合)は、国公立で約480万円、私立の理系なら約820万円です。
幼稚園から高校までは文部科学省(2023年度)、大学は日本政策金融公庫(2021年度)が調べた平均です。
学校ごとの目安は、あとの「金額が分からないときは目安で入れる」にまとめています。
ステップ3:住まいと車の予定を書く
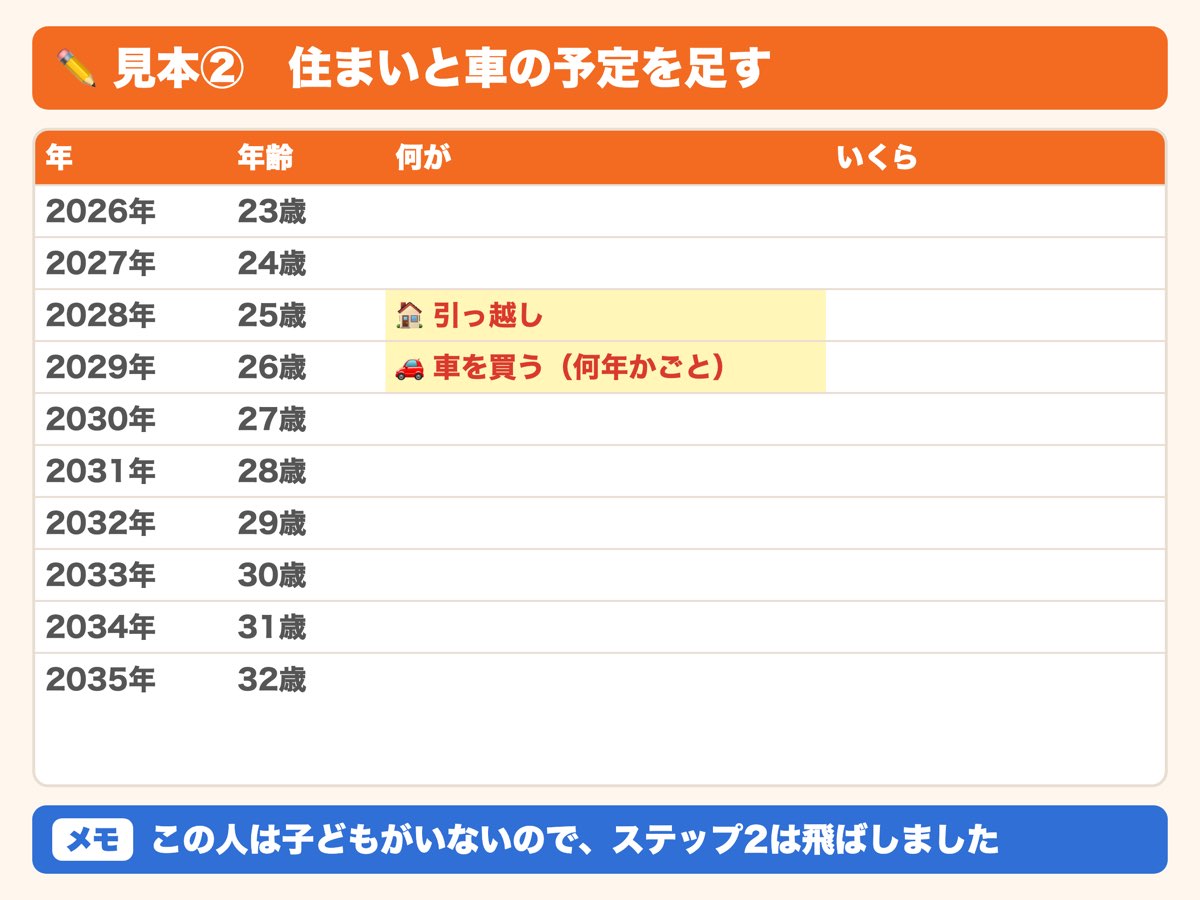
賃貸にずっと住むなら、住まいの予定は書かなくてかまいません。
こうした予定があれば、その年に書きます。
車は、何年かごとに買い替えるものです。
買い替える年を、続けて書いておきます。
金額の目安は、家を買うなら約2,800万〜5,900万円。
車は、買いたい車の今の値段を入れておけば大丈夫です(くわしくは「金額が分からないときは目安で入れる」)。
ステップ4:家電とスマホ・パソコンを書く
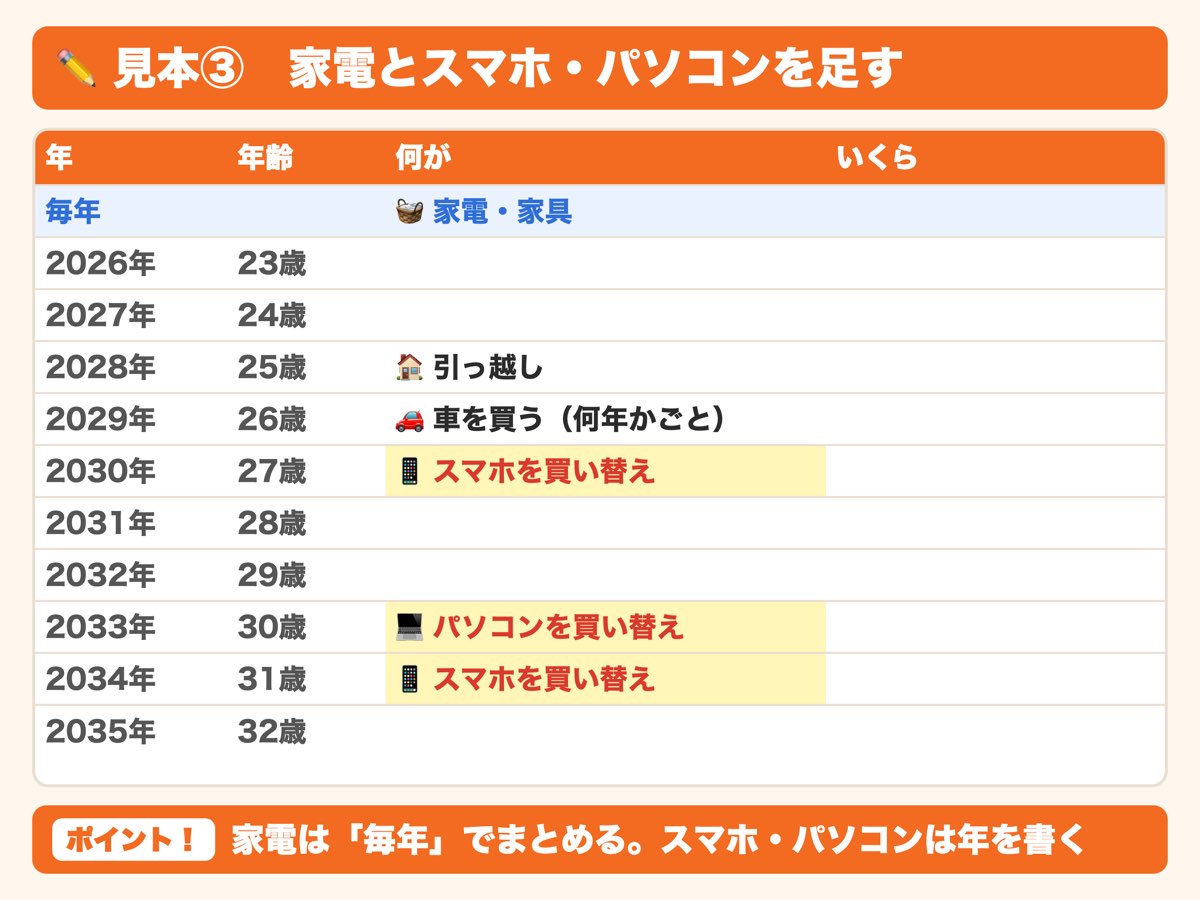
冷蔵庫や洗濯機は、いつ壊れるかが読めません。
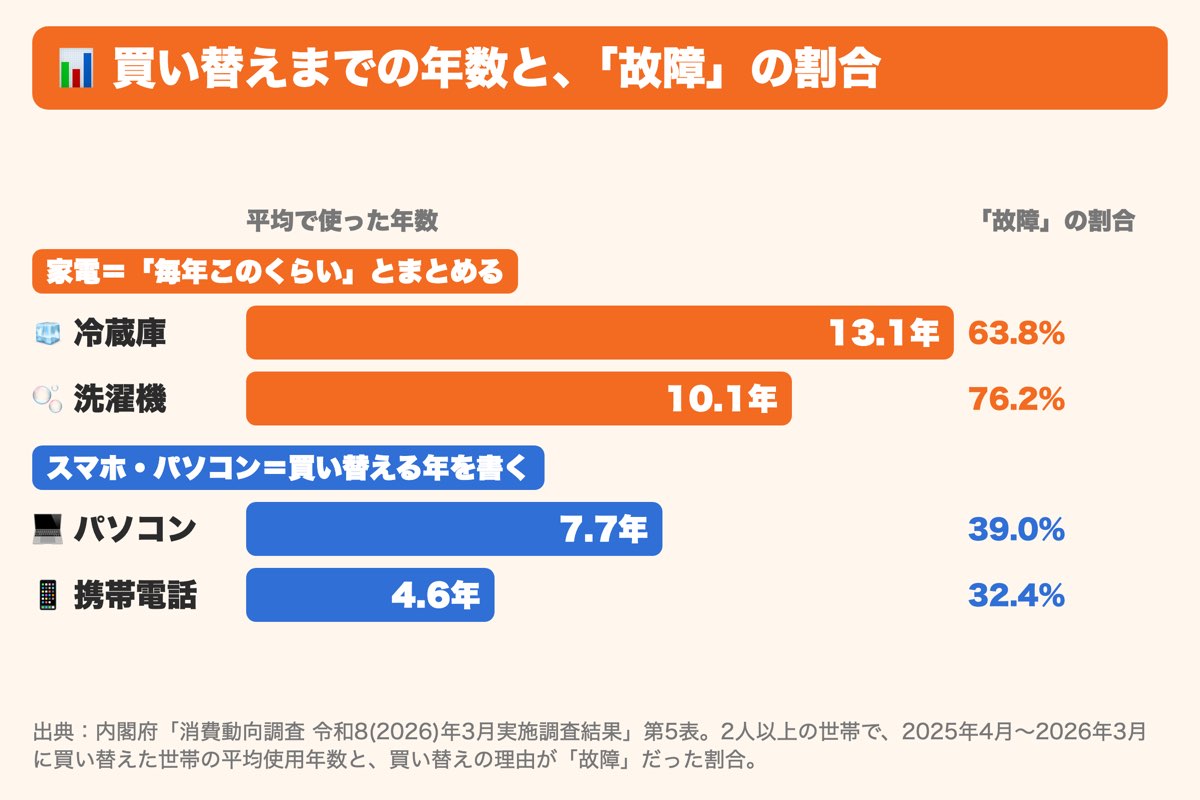
内閣府が2026年3月に、2人以上でくらす家を調べた結果があります。
買い替えた理由は、どちらも6割以上が「故障」でした。
使った年数は、冷蔵庫で平均13.1年、洗濯機で10.1年です。
1台ずつ年を決めると、それだけで手が止まってしまいます。
なので、家電・家具は「毎年このくらいかかる」とまとめておきます。
ひとりでくらして働く人の数字が出ているのは、総務省の家計調査(2025年)です。
冷蔵庫・洗濯機・エアコンなどの家電と、たんす・テーブルなどの家具。
これに使うお金は、平均で月1,709円です。
1年にすると、約2万円になります。
まずは仮に、この数字を入れておきましょう。
スマホやパソコンは、壊れたのとは別の理由で買い替えた人が、6割以上います。
同じ内閣府の調査で、「故障」が理由だった人は、パソコンで4割ほど、携帯電話で3割ほどでした。
使った年数は、パソコンで平均7.7年、携帯電話で4.6年です。
こちらは、買い替える年をきちんと書きます。
お金の入れ方は3つの型
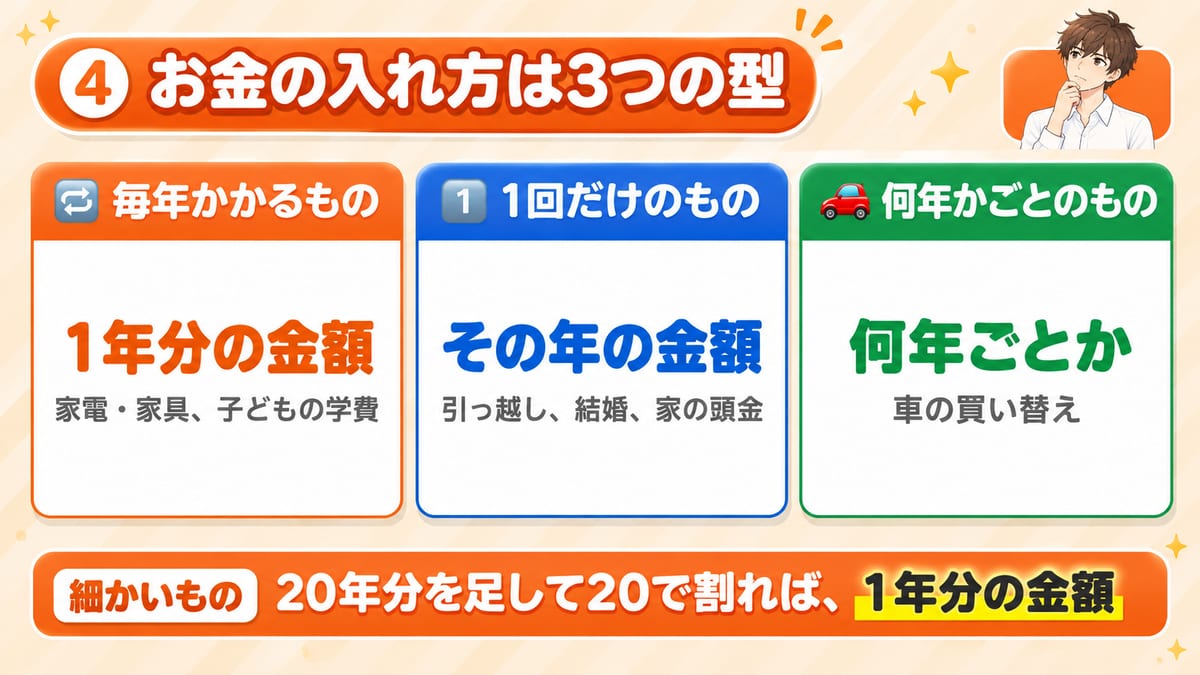
出来事が書けたら、残りの「いくら」の列を埋めていきます。
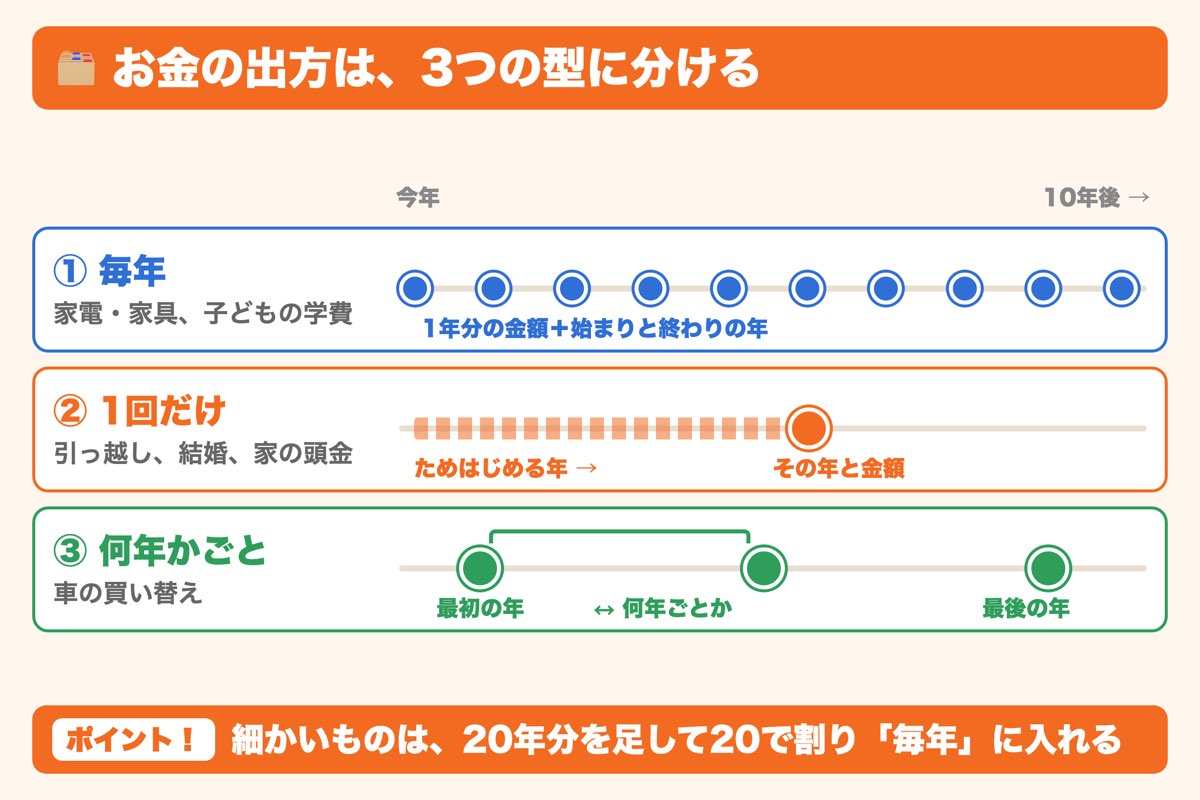
お金の出方は、3つの型に分けると入れやすいです。
毎年かかるもの:1年分の金額を入れる
毎年かかるものは、1年分の金額で。
あわせて、いつからいつまでかかるかも書いておきます。
子どもの学費なら、入学から卒業までの年です。
家電・家具は、ずっと続く支払いです。
終わりの年は、80歳や100歳のように先のほうにしておきます。
1回だけのもの:その年の金額を入れる
引っ越しや結婚、家の頭金は、1回だけの支払いです。
これは、その年と金額をそのまま書きます。
もう1つ書いておきたいのが、ためはじめる年です。
たとえば、5年後に60万円かかるなら、5年かけてためれば月1万円。
ためる期間が決まると、毎月いくら残せばいいかが見えてきます。
何年かごとのもの:何年ごとかを決める
たとえば車の買い替えは、何年かごとの支払いです。
こういうものは、何年ごとに来るかを書きます。
そのうえで、最初に買い替える年と、最後に買い替える年。
この3つがあれば、表の上に何回出てくるかが決まります。
細かいものは20年分を足して20で割る
電子レンジやドライヤー、自転車など、小さな買い替えが、いくつも出てくることがあります。
1つずつ年を決めていくと、それだけで疲れてしまう。
そんなときは、20年でかかりそうなお金を全部足します。
それを20で割れば、1年分の金額が出ます。
あとは「毎年かかるもの」として入れれば終わりです。
細かくしすぎると、途中で手が止まります。
まず1回、最後まで書いてみることが先です。
金額が分からないときは目安で入れる
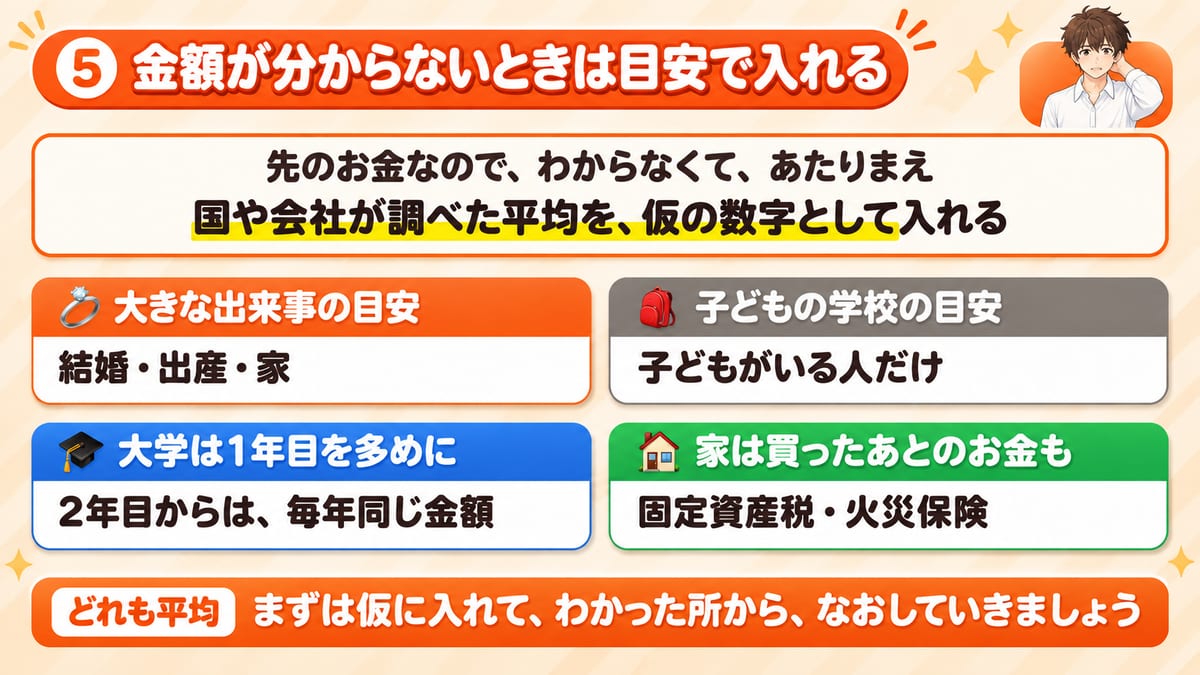
書いていて手が止まりやすいのは、「いくら」の列です。
先のお金なので、わからなくて、あたりまえ。
そんなときは、国や会社が調べた平均を、仮の数字として入れておきましょう。
あとで分かったら直せばいいのは、書く前のコツのところで書いたとおりです。
大きな出来事の目安
| 出来事 | 目安 | だれが調べたか |
|---|---|---|
| 結婚式(挙式と披露宴) | 約299万円 | リクルート(2025年・両方をした人) |
| 出産 | 約52万円 | 厚生労働省(2024年度) |
| 家を買う | 約2,800万〜5,900万円 | 住宅金融支援機構(2025年度・フラット35(=住宅ローンの1つ)で買った人) |
| 家電・家具 | 1年で約2万円 | 総務省(2025年・一人暮らしで働く人) |
| 車 | 買いたい車の、今の値段 | (次も同じ車を買うつもりで入れる) |
結婚式の金額は、ご祝儀をもらう前の総額です。
家は、中古の一戸建てだと約2,800万円、新しいマンションだと約5,900万円。
どんな家かで、これだけ変わります。
出産には、健康保険から原則50万円が出ます(2026年10月時点)。
出産育児一時金(=お産のときにもらえるお金)という仕組みです。
ふつうのお産を自己負担なしにする法律が、2026年6月にできました。
始まるのは2年以内で、しばらくは今の50万円の仕組みも選べます。
表には、かかるお金の約52万円を、そのまま入れておきましょう。
家電・家具は、書き出しのステップ4で見た数字です。
子どもの学校の目安(1年分)
子どもがいる人だけ、見てください。
| 学校 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18万円 | 約35万円 |
| 小学校 | 約37万円 | 約174万円 |
| 中学校 | 約54万円 | 約156万円 |
| 高校(全日制) | 約60万円 | 約118万円 |
文部科学省が、2023年度に調べた平均です。
授業料のほかに、塾や習いごとのお金もふくまれています。
文部科学省が学年ごとに足した15年分(幼稚園から高校まで)は、すべて公立で約614万円。
すべて私立なら、約1,969万円になります。
どれも平均なので、自分の家とずれて、あたりまえです。
まずは仮に入れて、わかった所から、なおしていきましょう。
家のローンは、借りる金額を入れると毎月の返済額が出るページを使うと楽です。
大学は1年目を多めにする
大学は、入るときにまとまったお金がかかります。
一人暮らしを始めるなら、部屋や家電の準備も必要です。
なので、1年目だけ多めの金額にしておきます。
2年目からは、毎年同じ金額で入れれば大丈夫です。
| 大学 | 入るとき(1年目に足す) | 毎年かかる(1年分) |
|---|---|---|
| 国公立 | 約67万円 | 約104万円 |
| 私立・文系 | 約82万円 | 約152万円 |
| 私立・理系 | 約89万円 | 約183万円 |
日本政策金融公庫(=国の教育ローンを貸している会社)が、2021年度に高校生以上の子どもがいる親に聞いた平均です。
毎年のお金には、授業料のほかに、通学のお金や教科書代、塾などもふくまれています。
家を出て通うなら、これとは別に、仕送りが1年で約96万円(月に約8万円)。
部屋を借りたり家電をそろえたりする最初のお金が、約39万円かかっています。
どちらも同じ調査で、大学のほかに、専門学校などに通う子もふくめた平均です。
→ 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
家は買ったあとのお金も入れる
家を買うつもりの人だけ、見てください。
家を買うと、頭金とローンの返済だけでは終わりません。
持っているあいだも、年ごとにかかるお金があるからです。
1つは、固定資産税(=家や土地を持つ人が、毎年払う税金)。
もう1つは、火災保険です。
マンションなら、管理費と修繕積立金(=建物を直すために、毎月ためるお金)も加わります。
こうしたお金は、「毎年かかるもの」の型で入れておきます。
書けたらお金が足りるか確かめる
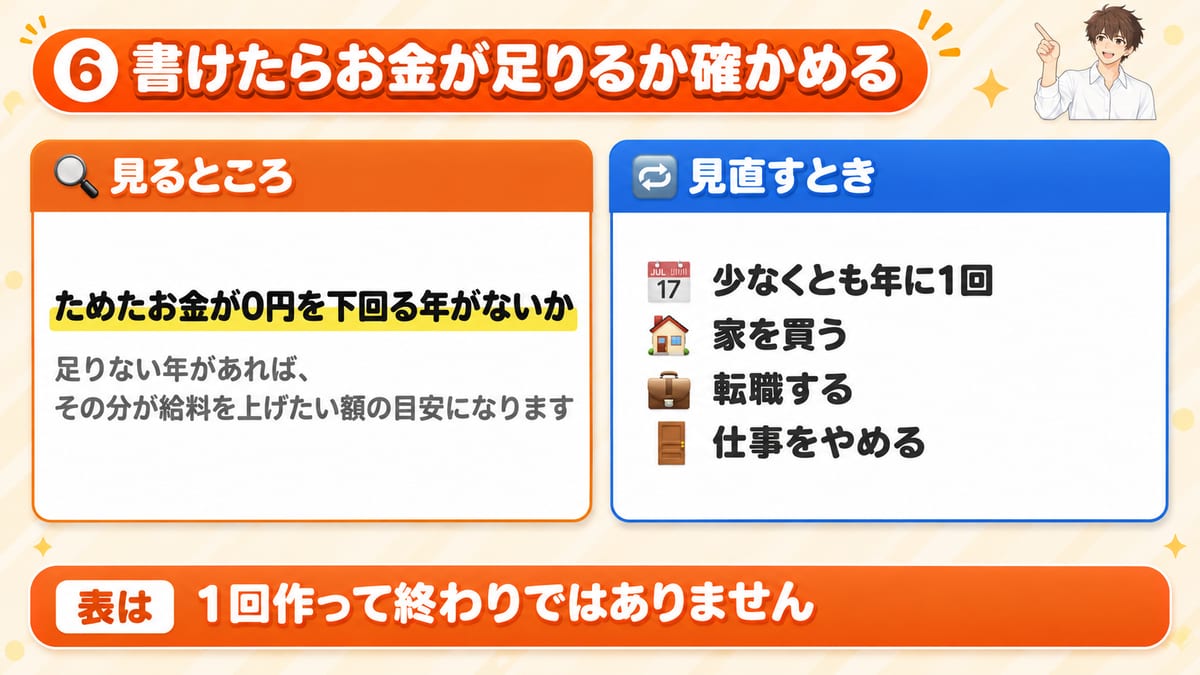
表が1枚書けたら、ひとまず完成です。
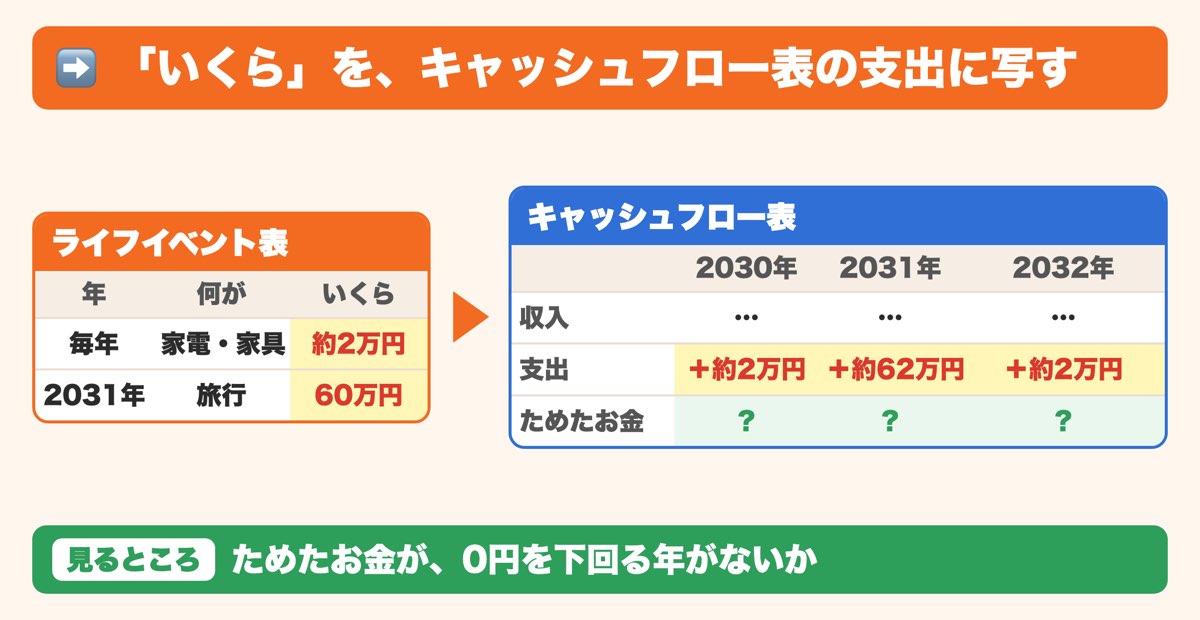
次は、この表の数字をキャッシュフロー表(=毎年の収入と支出、ためたお金の残りを並べる表)に写して、お金が足りるかを確かめます。
見るところは、ためたお金が0円を下回る年がないか。
年ごとの収入と支出を並べて、それを見る表がキャッシュフロー表(=将来のお金の予想図)です。
足りない年があれば、その分が給料を上げたい額の目安になります。
キャッシュフロー表の作り方は、次の記事に書きました。
→ 記事「キャッシュフロー表の作り方。足りない年が月いくらで見える」
家族と暮らしているなら、できた表を一緒に見ておくと安心です。
年1回と暮らしが変わったときに見直す
表は、1回作って終わりではありません。
少なくとも年に1回は、数字を直しましょう。
新しい数字に直すほど、先の見通しは正確になっていきます。
年1回のほかにも、見直しどきがあります。
こうして収入や支出が大きく変わったら、そのときに表を直しておきます。
まとめ|まず1回書いてみる
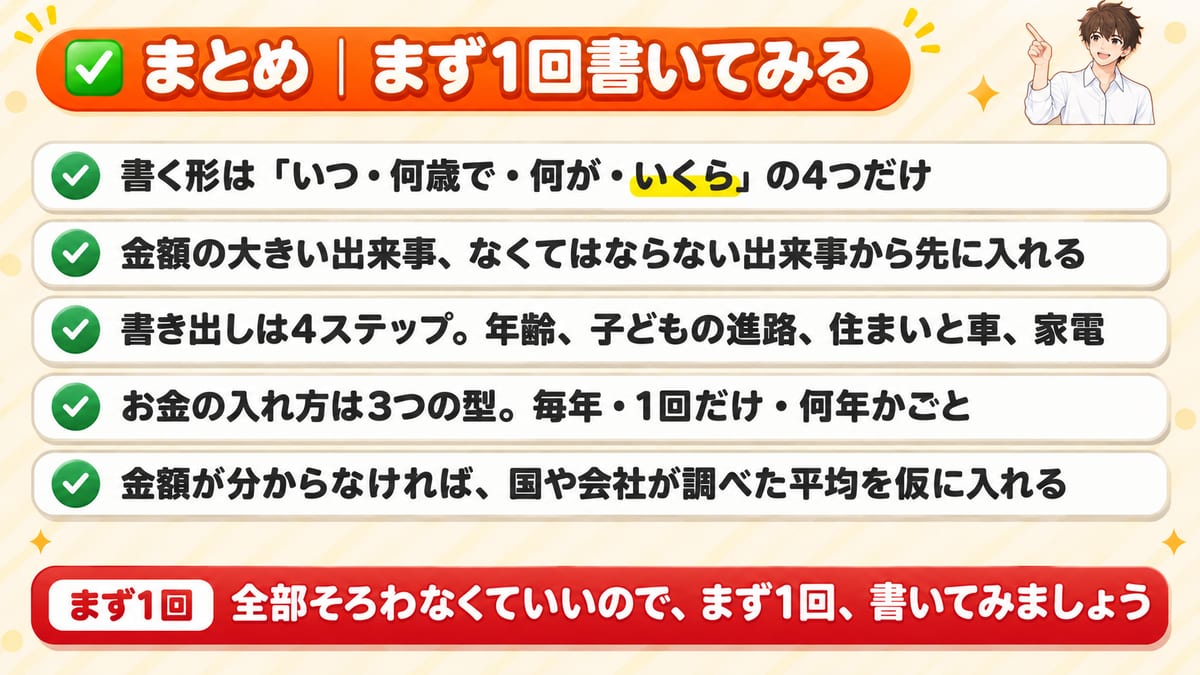
ライフイベント表は、これから使うお金を先に書く表です。
全部そろわなくていいので、まず1回、書いてみましょう。この記事の要点は、5つです。
書けたら、ためたお金が0円を下回る年がないかを確かめます。
見直すのは、年に1回と、暮らしが大きく変わったときです。
1回で全部を完成させるのは、むずかしいものです。
細かくしすぎると、途中で疲れてしまいます。
細かい所は空けたままで、まず最後まで通せば大丈夫。
表は、何回でも直せます。
まずは、金額の大きい出来事を1つ、仮の数字で書いてみてください。
書けたら、次はキャッシュフロー表で確かめます。
→ 記事「キャッシュフロー表の作り方。足りない年が月いくらで見える」
参考にした主な出典
ライフイベント表の形- 日本FP協会「くらしとお金のワークブック」Part1 記入シート「今後のライフイベントとかかる費用」
項目は年・家族の年齢・ライフイベント・かかるお金の4つで、今から20年先まで書く形。PDFを開いて確認、2026年10月27日
→ ワークブック Part1 のPDF
- 内閣府「消費動向調査 令和8(2026)年3月実施調査結果」第5表
2人以上の世帯で、2025年4月〜2026年3月に買い替えた世帯の平均使用年数と買い替えの理由(冷蔵庫13.1年・故障63.8%、洗濯機10.1年・76.2%、パソコン7.7年・39.0%、携帯電話4.6年・32.4%)。PDFを開いて確認、2026年10月30日
→ 消費動向調査 令和8年3月のPDF - 総務省「家計調査 家計収支編 2025年 単身世帯」
単身世帯のうち勤労者世帯の「家庭用耐久財」(家事用の家電・冷暖房器具・家具)は1か月1,709円。表を開いて確認、2026年10月31日
→ e-Stat の表(Excel)
- リクルート ブライダル総研「結婚マーケット調査2025」
挙式と披露宴・ウエディングパーティーを両方した人の費用の総額は、平均298.6万円。PDFを開いて確認、2026年10月31日
→ 結婚マーケット調査2025 概要のPDF - 厚生労働省 妊娠・出産・産後における診療やケアの内容等に関する検討会 資料2(令和8年10月1日)
平均出産費用(全施設)は令和5年度50.7万円、令和6年度52.0万円(7ページのグラフ)。出産育児一時金は原則50万円(令和5年4月から)。標準的な出産費用の自己負担をなくす健康保険法等の改正(令和8年法律第31号)が令和8年6月5日に公布、この部分の施行は公布後2年以内。当分の間、施設の選択で今の出産育児一時金の仕組みも使える。PDFを開いて確認、2026年10月31日
→ 10月1日の資料のPDF
→ 出産育児一時金等について - 住宅金融支援機構「2025年度フラット35利用者調査」
フラット35で家を買った人の平均の所要資金は、中古戸建2,783万円〜マンション5,882万円。PDFを開いて確認、2026年10月31日
→ 2025年度フラット35利用者調査のPDF - 文部科学省「令和5年度子供の学習費調査」(令和8年1月16日 訂正版)
子ども1人あたり1年間の学習費(学校外の塾・習いごとを含む)。幼稚園から高校まで15年間の合計は、すべて公立で約614万円、すべて私立で約1,969万円。PDFを開いて確認、2026年10月31日
→ 結果のポイントのPDF - 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月20日)
高校生以上の子どもを持つ64歳以下の親4,700人へのインターネット調査。大学の入学費用は国公立67.2万円・私立文系81.8万円・私立理系88.8万円、1年間の在学費用(授業料・通学費・教科書代・塾など)は国公立103.5万円・私立文系152.0万円・私立理系183.2万円。自宅外通学の仕送りは年95.8万円(月7.9万円・自宅外通学者が1人いる世帯)、自宅外通学を始める費用は38.7万円(入学者1人あたり)=どちらも大学以外の学校をふくむ。大学4年間の目安は入学費用+在学費用×4で計算(国公立481.2万円・私立理系821.6万円=本文では約480万円・約820万円)。PDFを開いて確認、2026年11月2日
→ 調査結果のPDF