収支表、バランスシート、ライフイベント表。
3つの表を作っても、「この先いくら足りないか」はまだ見えません。
車の買いかえ、引っ越し、転職したばかりの年。
その年にお金が足りるのかは、頭の中だけでは分からないもの。
それを年ごとに見せてくれるのが、最後に作るキャッシュフロー表です。
年ごとのお金の出入りと、年末に残る貯金を、何十年ぶんも並べます。
ライフプランは、4つの順で作るものです。
キャッシュフロー表は大きくて、数字だらけです。
でも、予定を書いて、1年目の数字を右にうつしていけば作れます。

足りない額は、「どの年に・月いくら」に変わります。
1. キャッシュフロー表は、年ごとのお金を何十年ぶん並べた表
キャッシュフロー表は、これからのお金の「未来予想図」のようなものです。
書くのは、この4つです。
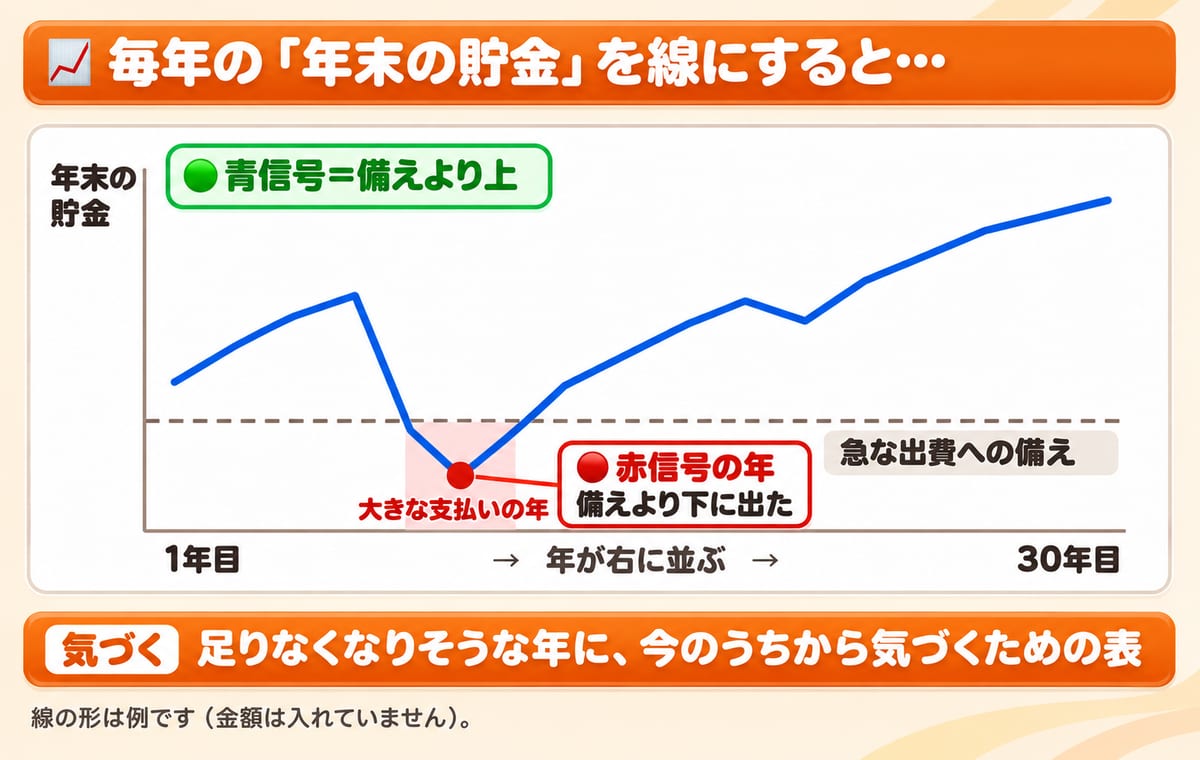
これを20年から30年ぶん並べると、何年後にお金が足りなくなりそうかが見えてきます。
「この先、お金は足りるのかな」という不安が、何年後の話かに変わるはずです。
車の買いかえや子どもの学費を、いつから用意すればいいかも見えてきます。
用紙は、日本FP協会(=お金の計画の専門家、FPの団体)のページから無料で取れます。
PDFでもExcelでも、紙に手で書いてもかまいません。
2. 作り方は3ステップ。予定と1年目を書いて、右にうつす
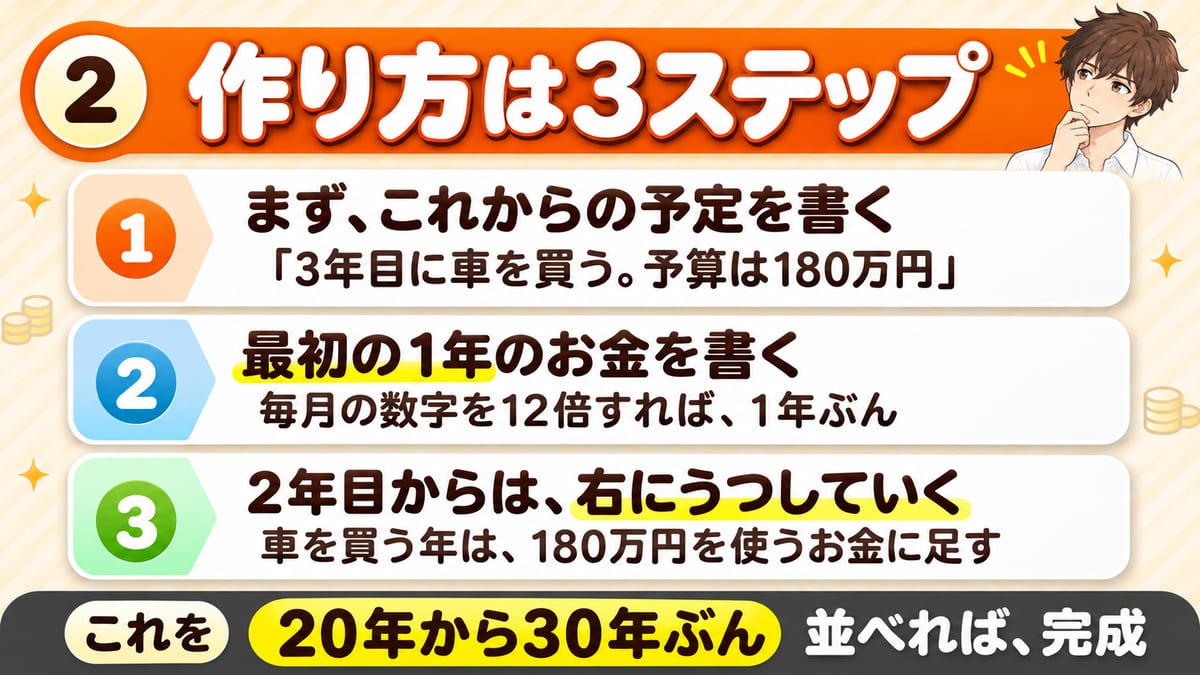
まず、これからの予定を書く
はじめに、これからお金がかかる予定を書きます。
車の買いかえや旅行のような、大きな支払いです。
「3年目に車を買う。予算は180万円」という形で書きます。
この一覧が、前の記事でつくったライフイベント表です。
結婚や子どもの予定がなくてもだいじょうぶ。
なにもない年は、空らんのままでかまいません。
むずかしいのは、計算より、決まっていない未来を数字にすることです。
私も「車は何年後に買いかえる?」「そのとき、いくら?」で手がとまりました。
20年先の予定なんて、分からなくて当たり前。
決まらない時は、締め切りのあるものだけその年に書きます。
締め切りのないものは表の下に「いつか」と置き、家のような大きいものだけ仮の年を書きましょう。
最初の1年のお金を書く
次に、1年間で入るお金と使うお金を書きます。
毎月の数字を12倍すれば、1年ぶんです。
→ 記事「マネーフォワードMEの見直し方。月1回くらい、4つの順で見る」の「今月の収支を見る」の手順
ボーナスは、入るお金に足してください。
車検のような年に1回の出費も、わすれずに足しましょう。
いまの貯金は、バランスシートの現金と預金の合計です。
投資にまわしたお金は、この貯金に入れません。
→ 記事「バランスシートの作り方。資産−負債で今の位置を知る」
2年目からも、右にうつしていく
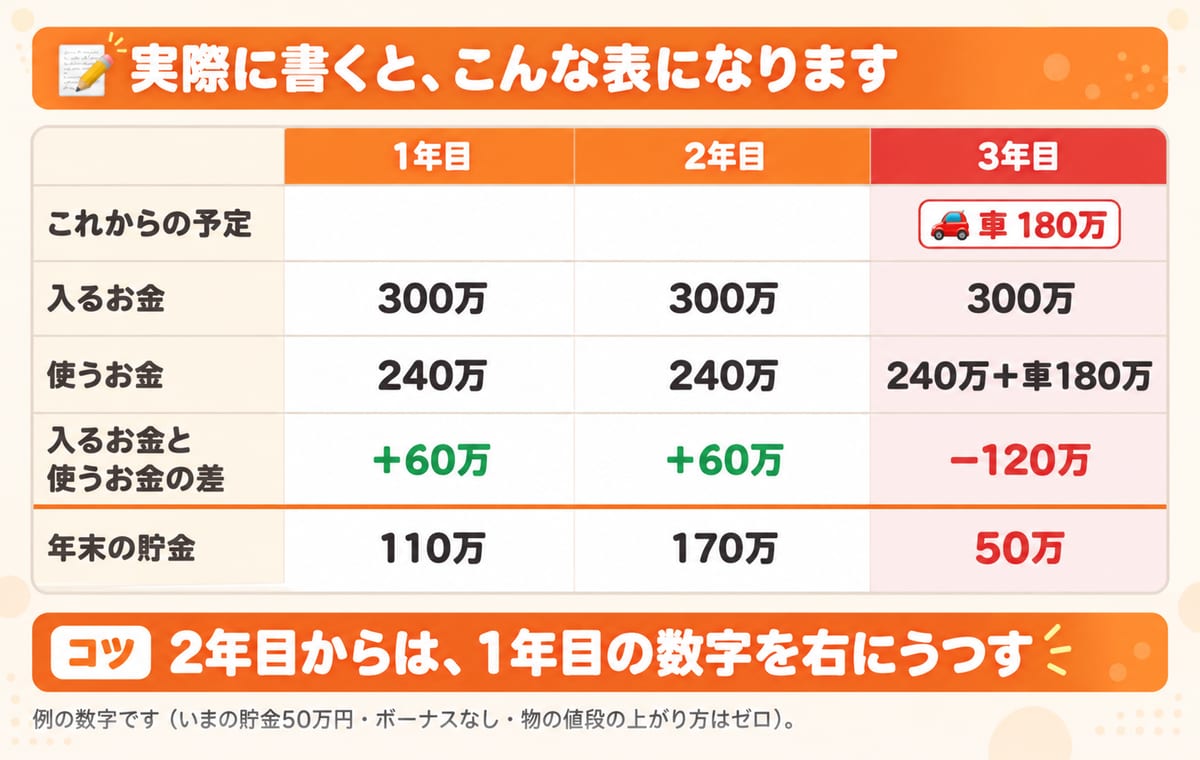
2年目からは、1年目の数字を右にうつします。
車を買う年には、その180万円を使うお金に足してください。
すると、その年は赤字になり、貯金がぐっとへります。
この例なら、2年目の年末は170万円。
3年目は120万円の赤字で、年末の貯金は50万円までさがる形。
大きな支払いが年のはじめにある年は、払った直後がいちばん少なくなります。その時に足りるかも見ておきましょう。
これを20年から30年ぶん並べれば、完成です。
最初は、物の値段の上がり方を考えず、同じ金額で書いてかまいません。
日本FP協会の見本も、物の値段の上がり方はゼロ。昇進やパートを減らすなど、分かっている給料の変化は、その年に書いています。
ただ本来は、物の値段の上がり方や運用利回り(=お金を運用してふえる割合)も入れるのが基本です。
日本FP協会も、そう書いています。
未来の数字は、予想にすぎないもの。
あとから直せばだいじょうぶです。
3. 使い方は3ステップ。まず青信号か赤信号かを見る
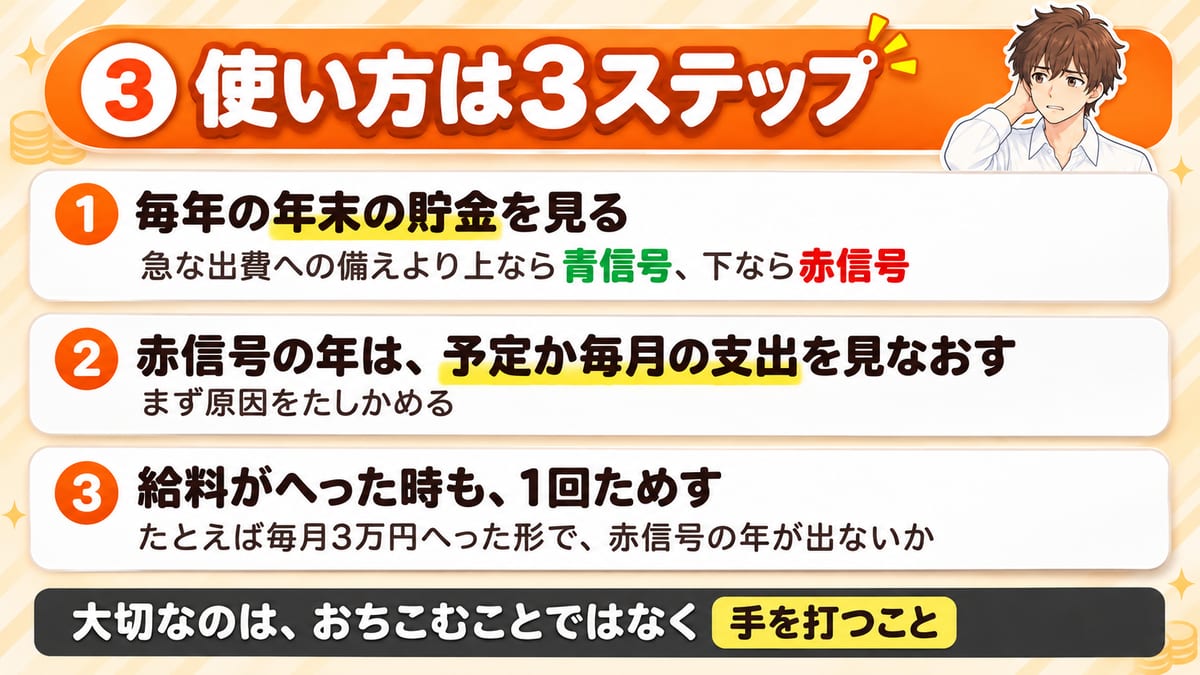
毎年の年末の貯金を見る
表ができたら、毎年の「年末の貯金」を見ていきます。
見るのは、どの年も急な出費への備えより上にあるか、です。
急な出費への備えは、急な病気や、仕事がなくなったときのためにとっておくお金のこと。
どの年でも上にあり、貯金がへり続けていなければ、青信号です。
いまの予定なら、ひとまず安心です。
「えっ、こんなに足りないの?」と、下にある年があれば赤信号。
その年に、急な出費への備えまで足りなくなる、という合図です。
赤信号の年は、予定か毎月の支出を見なおす
赤信号の年が見つかったら、まず原因をたしかめます。
毎月の生活費が多すぎるのか、車や引っ越しなど大きな支払いの年なのか、です。
原因がわかったら、予定か毎月の支出を見なおします。
たとえば車の買いかえと引っ越しが同じ年なら、車を1年あとにできないか考えてみましょう。
それでも足りない時は、毎月いくらためればいいかを出してみるのも手です。
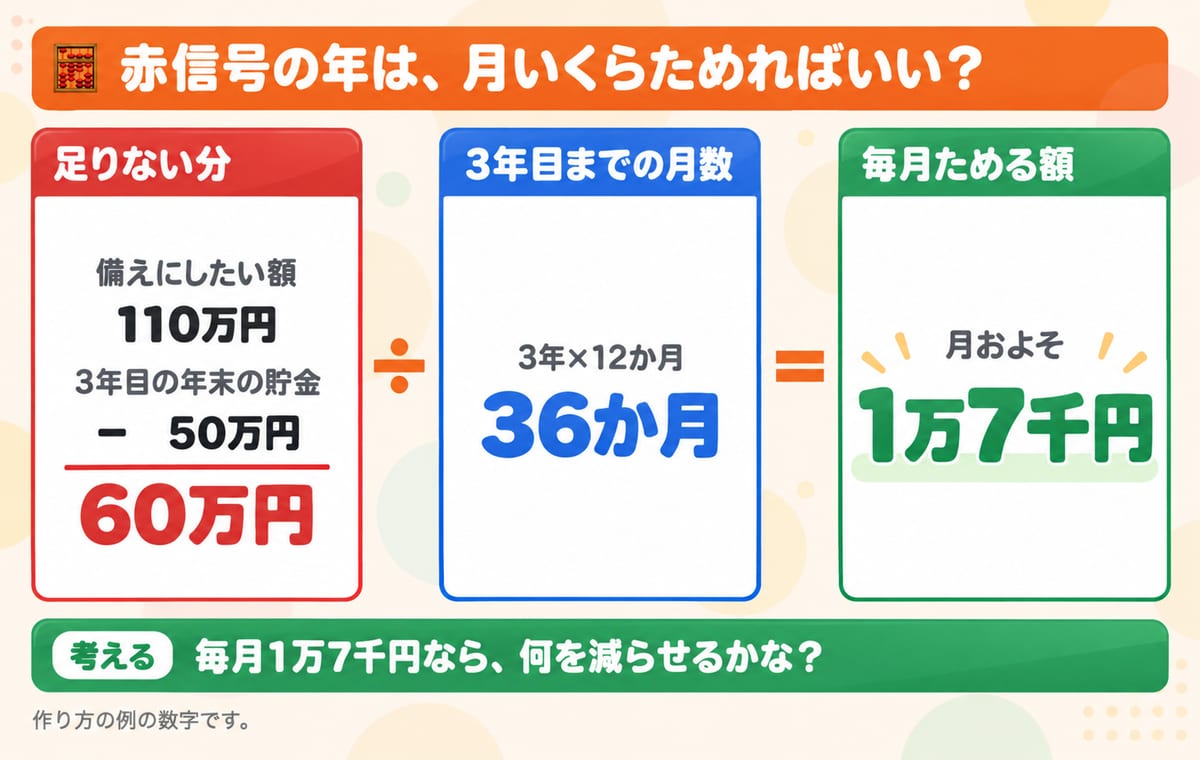
作り方の例で、備えを110万円にしたい人なら、3年目は60万円足りません。
60万円を3年目までの36か月で割ると、月およそ1万7千円。
「毎月1万7千円なら、何を減らせるかな?」と考えやすくなります。
給料がへった時も、1回ためす
給料がへった時も1回ためしておくと、青信号の人も安心です。
転職したばかりの年や、体をこわした時を思いうかべてみてください。
たとえば毎月3万円へった形で、赤信号の年が出ないかを見るだけです。
なお、投資をする場合も、生活費と急な出費への備えは別に残しておくこと。
投資にまわした分は現金の貯金からひいて、投資資産として別に管理します。
表は、未来の予想です。
給料や生活がかわったら、数字もなおせばだいじょうぶ。
日本FP協会も、ライフプランは計画で、柔軟に見なおすものとしています。
まとめ 表にすると、足りない年と、月いくらが見える
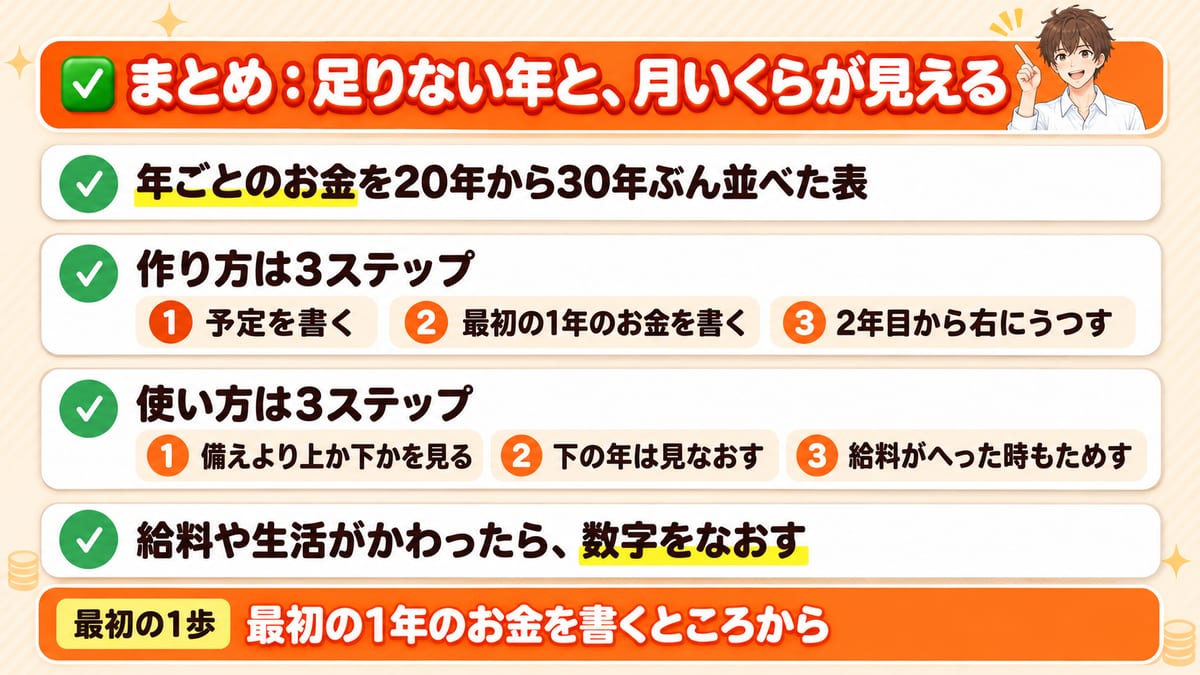
- 予定を書く
- 最初の1年のお金を書く
- 2年目から右にうつす
- 年末の貯金が、急な出費への備えより上か下かを見る
- 下の年は、予定か毎月の支出を見なおす
- 給料がへった時もためす
まずは、最初の1年のお金を書くところから始めてみましょう。
予定や毎月の支出を見なおしても、まだ足りない年が残るなら、給料を上げる方法を考える番です。
→ 記事「年収60万円アップでわかった「給料=自分の価値」ではない理由」の「給料を上げるための3つのステップ」の章
参考にした主な出典
キャッシュフロー表の形と、作る時の考え方- 日本FP協会「便利ツールで家計をチェック」のページ(家計のキャッシュフロー表)
家計の収支表とライフイベント表から数字を写して、20年から30年ぶんをめやすに作ること。用紙はPDF版とExcel版があること。ライフプランはあくまで計画で、その時々に合わせて柔軟に見直すものであること。ページを開いて確認、2026年10月31日
→ 便利ツールで家計をチェック - 日本FP協会「キャッシュフロー表を作成してみよう」(記入用紙のPDF)
たてに収入と支出の種類と年間収支・貯蓄残高、横に年が並ぶ形。本来は物価上昇や運用利回りを考えた金額を書くが、記入しやすいように変動率をゼロとしている注意書き。PDFを開いて確認、2026年10月31日
→ キャッシュフロー表のPDF - 日本FP協会「くらしとお金のワークブック」まとめ「未来の家計を予測してみよう」
前年の貯蓄残高に当年の年間収支を足して、各年の貯蓄残高を出す作り方。本来は物価上昇や運用利回りを考えた金額を書くのが基本で、見本は変動率をゼロにしていること。PDFを開いて確認、2026年10月31日
→ ワークブック まとめのPDF