ライフプランと聞いて、こう思っていませんか。
でも、ライフプランで最初に決めるのは、計算ではなく「どう生きたいか」です。日本FP協会(=お金の計画の専門家の団体)が、2024年に調査しています。
20〜69歳の6割近くが、ライフプランを「特に考えていない」と答えました。
半分以上の人は、まだ考えていません。

毎月の出入りは見えていても、「この貯金のペースで足りているのか」は考えたことがありませんでした。
この記事は、ライフプランという言葉を初めて調べる人に向けて書きました。
「何なのか」「作ると何が変わるか」「どの順番で作るか」を、順番に見ていきます。
材料は、FP協会など公開されている考え方と、実際にライフプランを作った私の体験です。
読みおわるころには、次の3つが分かります。
1. ライフプランは、「人生の設計図」をお金に落としたもの
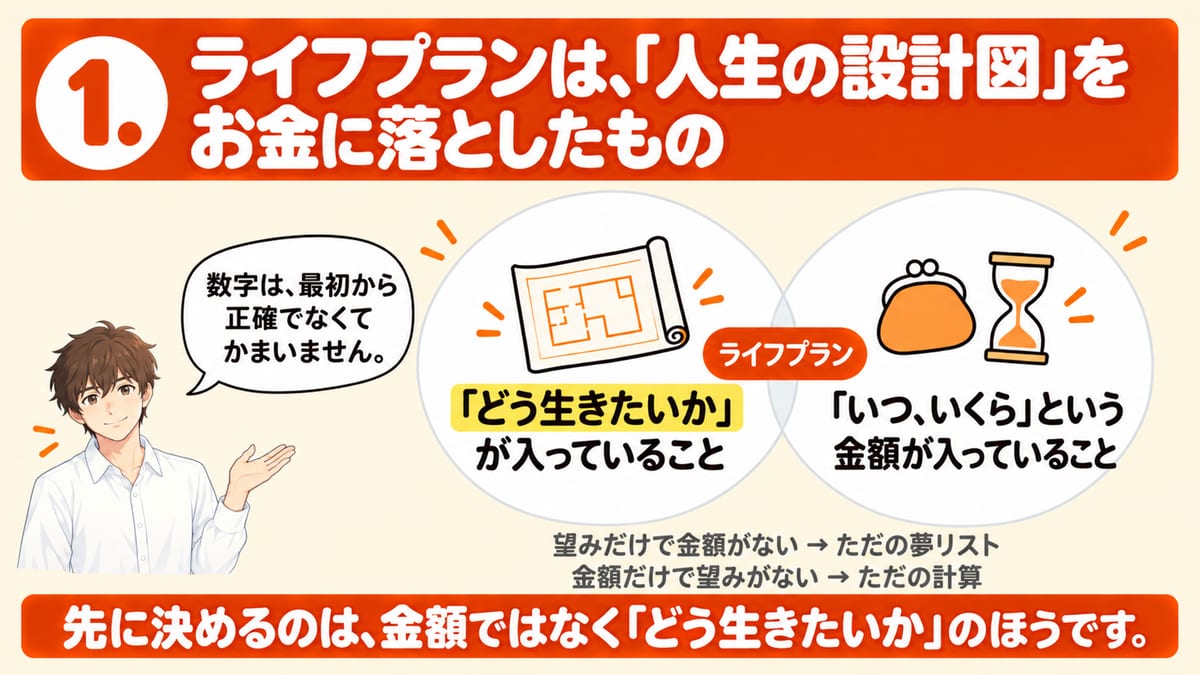
一言で言うと、人生の設計図を、お金に落とし込んだものです。
日本FP協会も、ライフプランを「生き方」と「お金」の両面から考えた人生計画、と説明しています。
ポイントは2つあります。
1つ目は、どう生きたいかが入っていることです。
どんな仕事をしたいか。
仕事を変えたいのか。
住みたい町、結婚や子どものこと、何歳まで働くか。
全部ここに入ります。
結婚しない人生も、賃貸で暮らす人生も、会社を辞めて独立する人生も、立派なライフプランです。
2つ目は、金額が入っていることです。
「いつか家を買いたい」では、計画になりません。
「何歳で、いくらの家を買う」。
年と金額がついて、はじめて計画になります。
同じ望みでも、お金に落とすと、こう形が変わります。
| 望みだけ | お金に落とし込んだ計画 |
|---|---|
| 子どもは2人ほしい | 教育費を、いつ、いくら準備する? |
| いつか家を買いたい | 何歳で、予算はいくら? |
| 将来は独立したい | 収入が減る期間の生活費は? |
| 早めに退職したい | 退職後の生活費を、どうまかなう? |
数字は、最初から正確でなくてかまいません。
仮の金額を置いて、調べながら直していけば大丈夫です。
どちらか片方では、ライフプランとは言えません。
ただし、順番があります。
先に決めるのは、金額ではなく「どう生きたいか」のほうです。
たとえば、家を買うこと自体は、人生の目的ではありません。
家を買って、家族とどんな生活をしたいのか。
その生活を長く続けられるのか。
そこまで考えるのが、ライフプランです。
お金の計画の専門家(FP)も、住宅ローンの相談をライフプランの相談の一部として、先に将来の家計の表を作る、と書いています。
自分が本当に望んでいた生活に気づいたり、お金が心配で諦めていた選択肢が増えたりもしました。
2. ライフプランを作ると、変わることが3つある
では、作ると何が変わるのでしょうか。
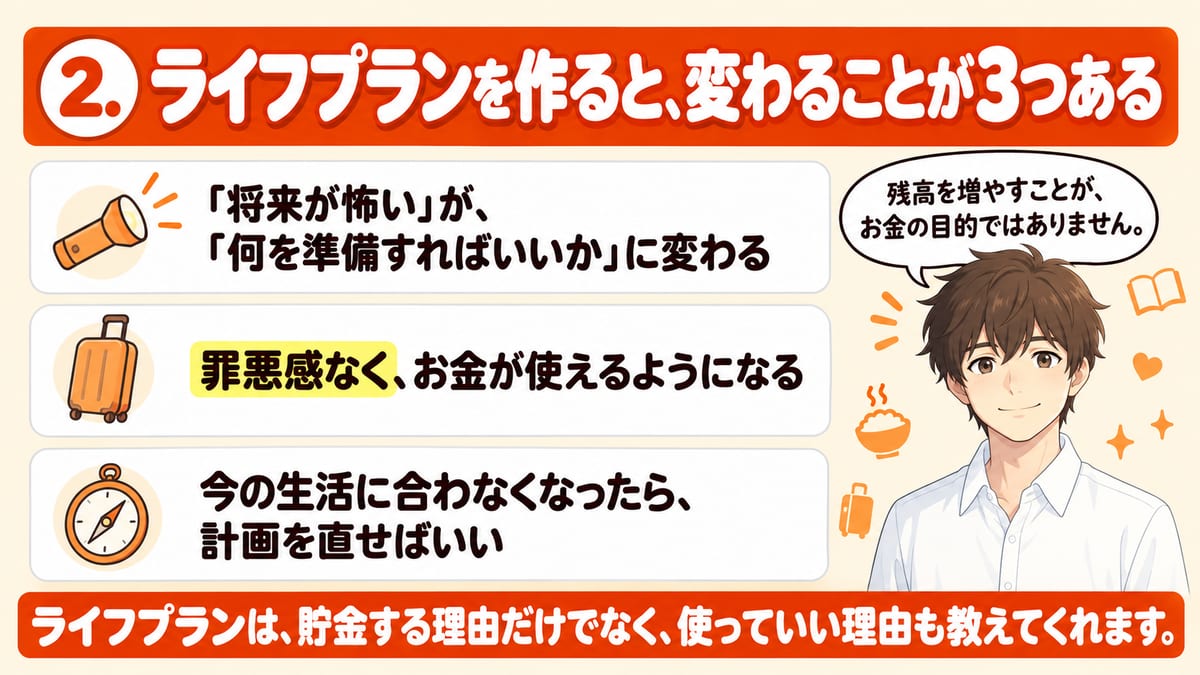
大きく3つです。
2-1. 「将来が怖い」が、「何を準備すればいいか」に変わる
毎月3万円を貯金している人を、思い浮かべてください。
ネットで「老後にいくら必要」「物価が上がる」という話を見るたびに、「今のペースでは足りないのでは」と不安になる。
がんばって貯めているのに、安心できません。
不安の1つは、「自分の場合はいくら要るか」が分からないことです。
ライフプランを作ると、自分は何歳で、どのくらい要りそうかが見えてきます。
「なんとなく怖い」が、「これを準備しよう」に変わります。
知人の夫婦は、子どもが生まれて預金が急に減り、初めて不安を感じたそうです。
試算してもらうと、今のままでは貯金が減り続けると分かったそうです。そこで、家族旅行も入れた無理のない計画に立て直しました。
2-2. 罪悪感なく、お金が使えるようになる
たとえば、こんな人がいます。
食事中は楽しかったのに、会計のあとで「使いすぎたかな」と不安になる。
心当たりはありませんか。
同じ5万円の旅行でも、見通しがあるかどうかで気持ちは変わります。
将来のお金を計算してみると、意外と使っても大丈夫だと分かることがあります。
「もっと貯めなきゃ」が、「将来の分を準備できているなら、今も楽しんでいい」に変わる。
残高を増やすことが、お金の目的ではありません。
旅行、好きなもの、家族との時間、働き方を変えること。
そのために使えるのが、お金のよいところです。
ライフプランは、貯金する理由だけでなく、使っていい理由も教えてくれます。
知人の夫婦も「子どもが小さいうちは、一緒にいる時間が1番」と決めて、住宅ローンの返済の見直しと働き方を考える時期を先に決めました。
2-3. 今の生活に合わなくなったら、計画を直せばいい
ライフプランは、1回作って終わりではありません。
30歳で作った設計図が、40歳でもそのまま通用するとは限りません。
収入が減る、結婚や出産、病気や介護。
予想していなかったことも起きるものです。
たとえば、30歳で「年収を上げて、60歳まで働く」と計画した人が、35歳でこう思ったとします。
そこで、計画を見直します。
| 項目 | 30歳の計画 | 35歳の見直し |
|---|---|---|
| 仕事 | 年収を上げる | 年収が減っても、残業を減らす |
| 住宅 | 予算いっぱいの家 | もう少し安い家も考える |
| 生活 | 仕事が中心 | 家族との時間を優先 |
| 退職 | 60歳 | 家計しだいで柔軟に |
前の計画が失敗だったわけではありません。
30歳と35歳で、大切にしたいものが変わっただけです。
人生が変わったら、設計図も変えればいい。
自分が不幸になる方向に、計画を直す人はいません。
だから、見直すたびに、今の自分に合う向きへ近づけます。
日本FP協会の2024年の調査でも、資金計画(=いつ、いくら必要かまで数字にした計画)まで立てた人の74%が、作ったあとに見直しをしていました。
ただし、人任せにはしないこと。
周りで頼んだ人も全員「立ててよかった」と言いますが、「どう生きたいか」と見直しは、自分でしか決められません。
3. ライフプランは、3つの表でできている
ここからは、ライフプランの「見た目」の話です。
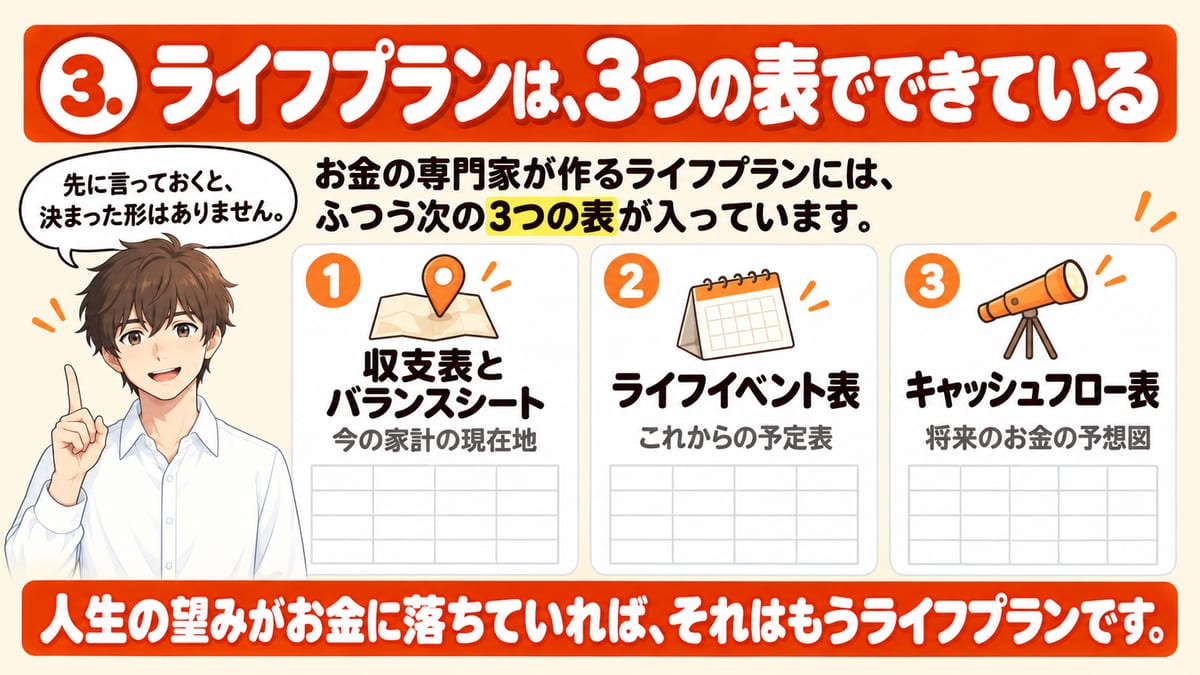
先に言っておくと、決まった形はありません。
人生の望みがお金に落ちていれば、それはもうライフプランです。
ただ、それでは手が動かない。
そこで、よく使われる形を紹介します。
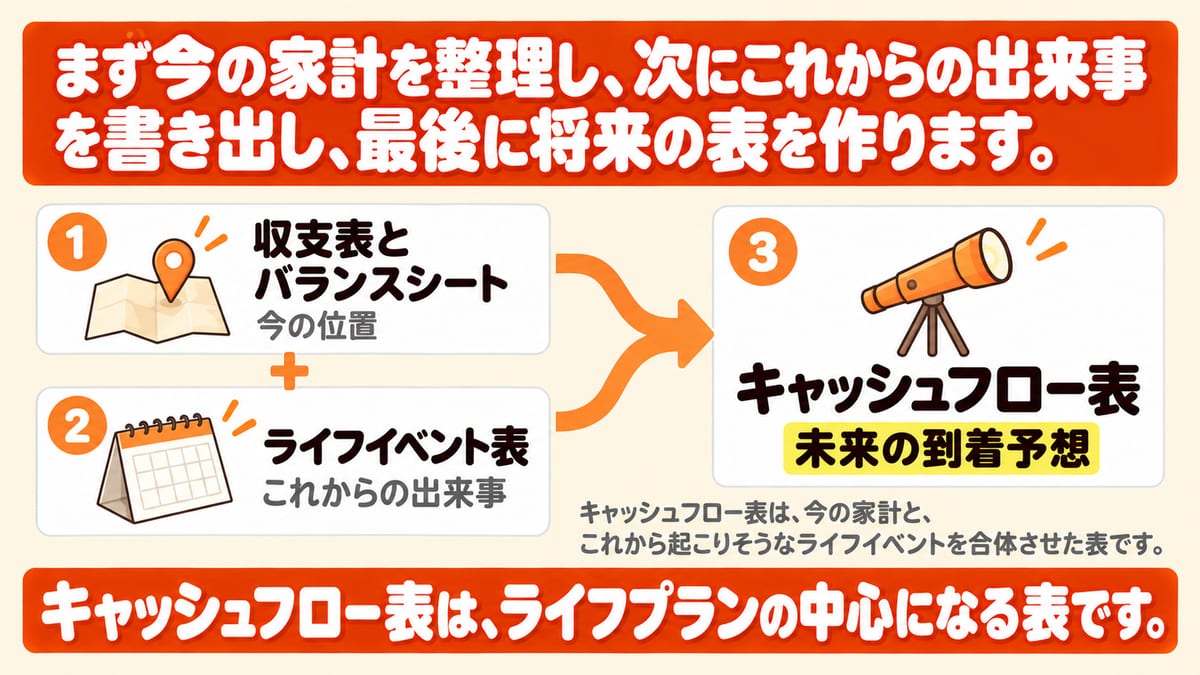
お金の専門家が作るライフプランには、ふつう次の3つの表が入っています。
| 表 | 一言でいうと | 分かること |
|---|---|---|
| ① 収支表とバランスシート | 今の家計の現在地 | 毎月の黒字・赤字、財産と借金 |
| ② ライフイベント表 | これからの予定表 | いつ、何をしたいか、いくら要るか |
| ③ キャッシュフロー表 | 将来のお金の予想図 | 何歳でお金が増え、いつ減るか |
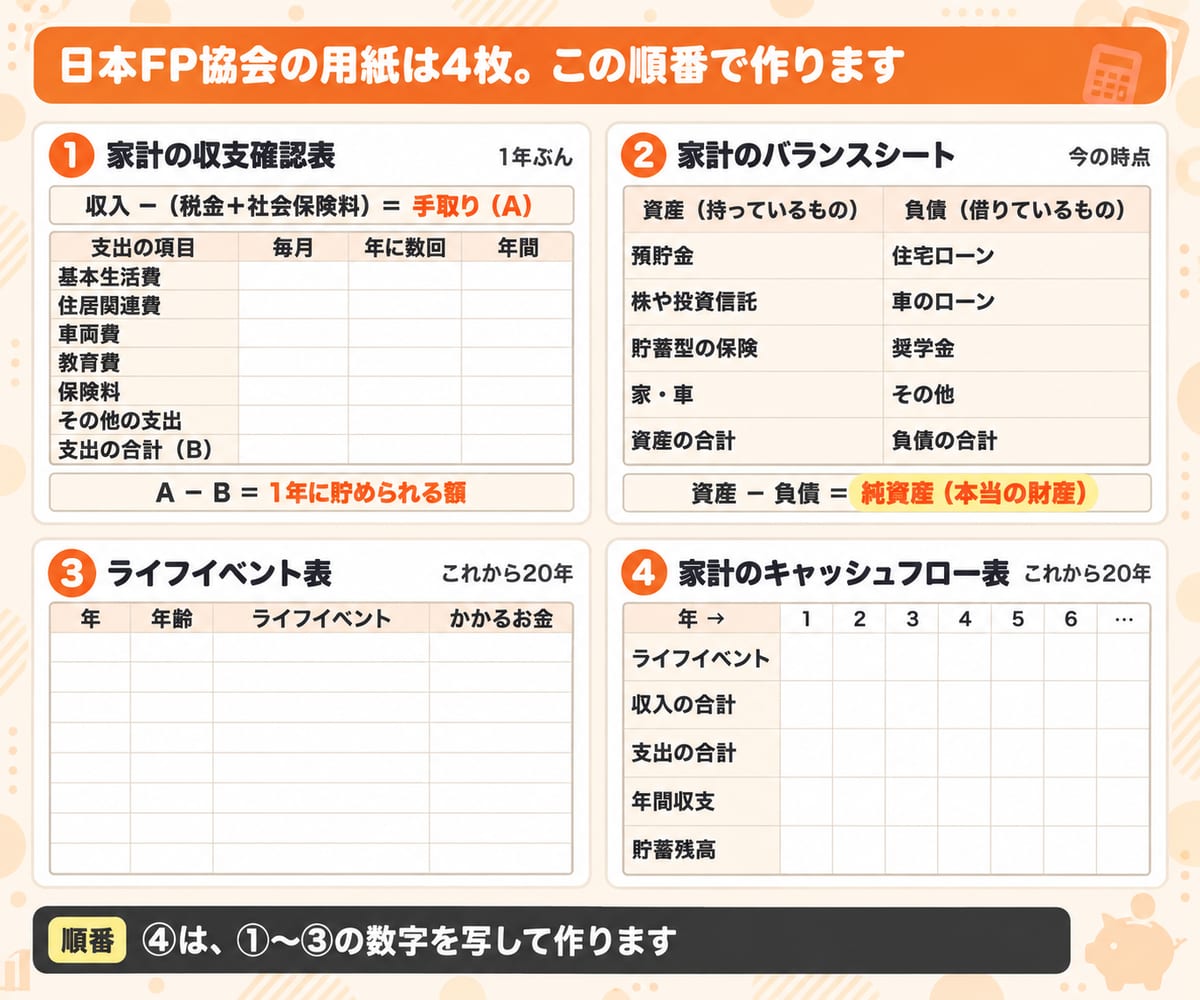
日本FP協会が無料で配っている家計の用紙も、この順番です。
用紙は、次の4枚です。
①の収支表とバランスシートは、2枚に分かれています。
まず今の家計を整理し、次にこれからの出来事を書き出し、最後に将来の表を作ります。
家計簿だけでは気づかなかった問題が、将来の表を作ることで初めて見つかります。
3-1. 収支表とバランスシート:今の家計の現在地を知る
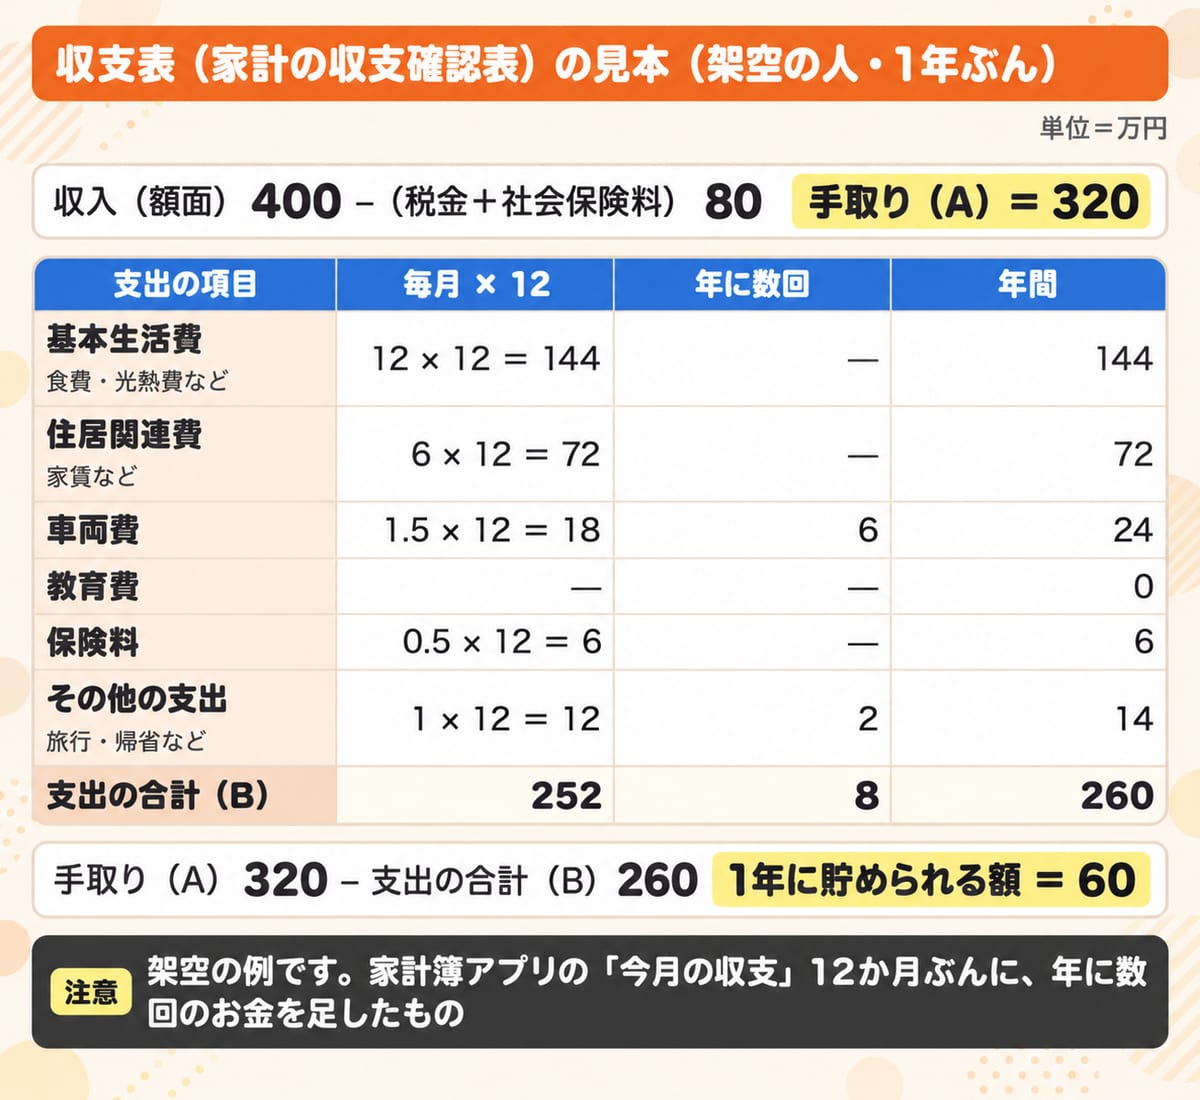
収支表は、毎月の家計簿のことです。
いくら入って、いくら出て、今月は黒字か赤字か。
家計簿アプリの「家計簿」の画面に出ている今月の収入・支出・収支が、収支表の1か月ぶんです。
日本FP協会の用紙は1年ぶんなので、ボーナスや年に1回のお金も足します。
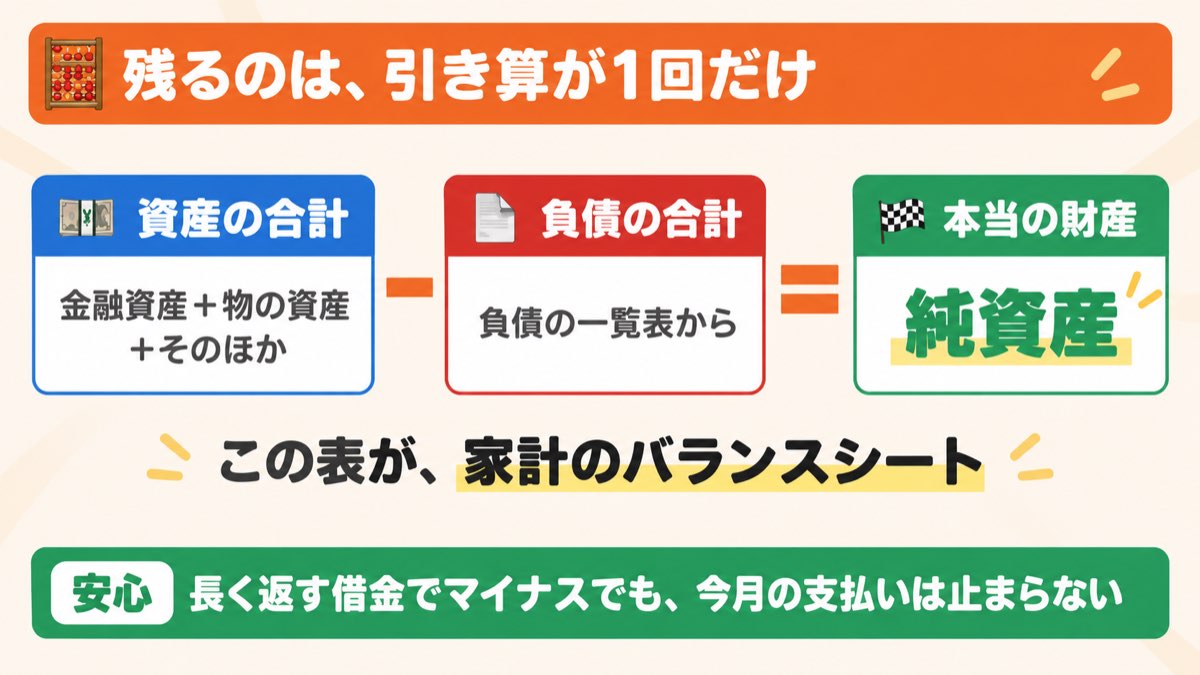
バランスシートは、持っている財産と借りているものを並べて、本当の財産を見る表です。
預金や株から、住宅ローンや奨学金を引いたものが、本当の財産(純資産)です。
| Aさん | Bさん | |
|---|---|---|
| 財産 | 300万円 | 300万円 |
| 借りているもの | 0円 | 200万円 |
| 本当の財産(純資産) | 300万円 | 100万円 |
(架空の例です)
同じ300万円の貯金でも、本当の財産はちがいます。
この2つの表は、家計の「今の位置」を示します。
毎月が赤字なら、まず黒字にするのが先。
純資産がマイナスなら、どの借金から減らすかを、ライフプランと並行して決めます。
バランスシートの作り方は、別の記事に書きました。
→ 記事「バランスシートの作り方。資産−負債で今の位置を知る」
3-2. ライフイベント表:これからの予定を「いつ、いくら」で並べる
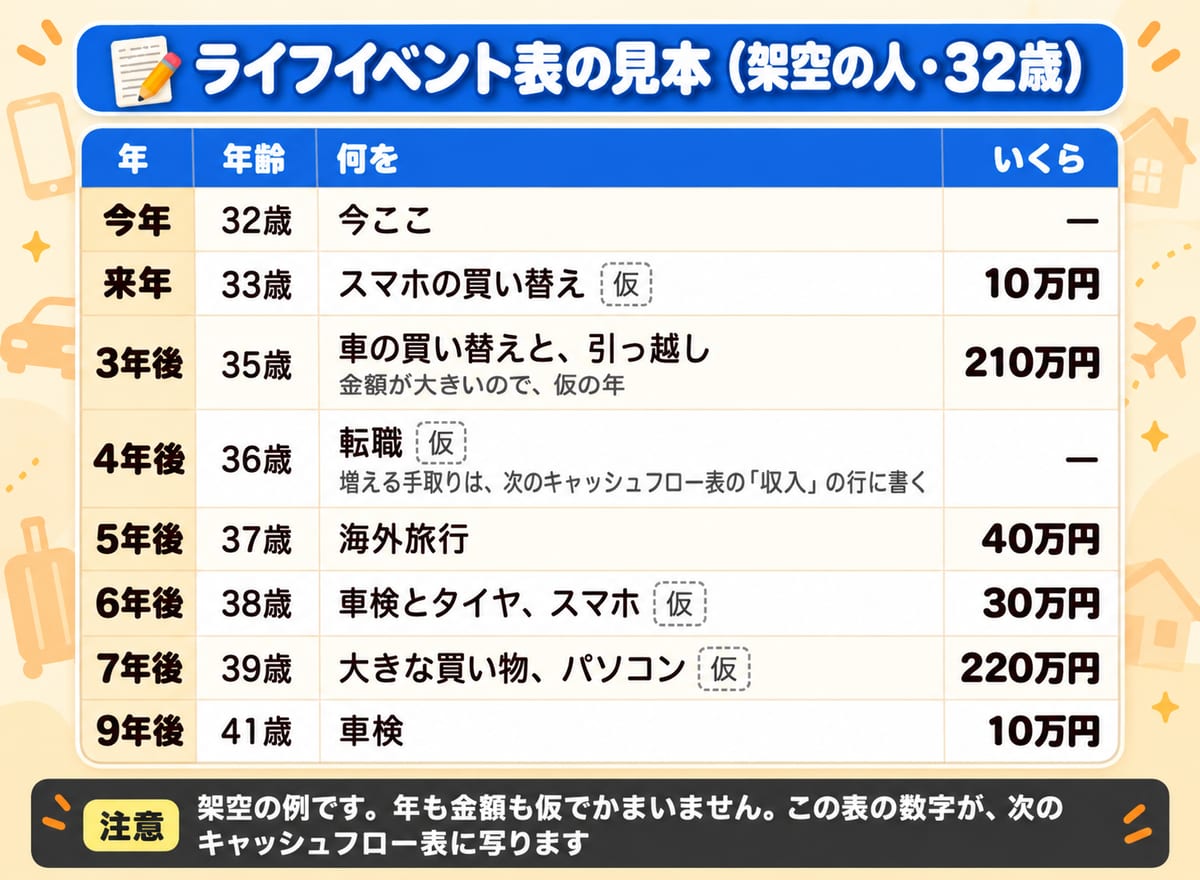
ライフイベントとは、人生の大きな出来事のことです。たとえば、こんなものです。
願いの形で言うと、こうなります。
ライフイベント表は、こういう願いを「いつ・何歳で・何を・いくら」で並べた表です。
正直、面倒です。どう作ればいいかも、最初は分かりません。
でも、数字にして目に見えるようにすると、安心できます。
作ってみたら、「老後は大丈夫か」「こんなに使っていいのか」という焦りが、少し消えました。
書く前に止まりやすい所が、2つあります。
1つ目の「何も書けない」から。
この表は、未来を当てるための表ではありません。
今の条件で、計画を1つ作っておくための表です。
決まっていない予定は、決まっていないまま書きます。仮の年でも、空欄でもかまいません。
今の自分がどう考えているかを残すだけでも、意味があります。
2つ目の「お金が足りなくなる」について。
この表で決めるのは、何をあきらめるかではありません。何を実現したいかです。
世間の「ふつうの人生」を書く必要はありません。
自分が送りたい人生を、遠慮せずに全部書きます。
書くと、「いつか」が「3年後」のように、年に変わります。
年を書くと、こういう気づきもあります。
友人は、表に子どもの年齢を書き込んだとき、一緒に遊べる時間が思ったより短いと気づいたそうです。
全部書いて、いくらの列を足してみて、今の貯金では届かないと分かったら、「じゃあ、どうするか」が見えてきます。
5年後に60万円の旅行なら、5年(60か月)で準備するとして、
60万円÷60か月=毎月1万円。
この1万円を、家計の見直しで出すのか、稼ぎを増やすのか。
稼ぎを増やす側を選ぶなら、それがこのブログの「給料を上げる」話につながります。
「そんなに稼げないかも」と思っても、大丈夫です。稼げるかどうかは、この章では決めません。まず書きます。
やりたいことを書き出すのが先。実現する方法を考えるのは、そのあとです。
「何年後」が決まらないものの書き方や、かかるお金の調べ方は、別の記事に書きました。
→ 記事「ライフイベント表の作り方。「何年後」が決まらなくても作れる」
3-3. キャッシュフロー表:将来のお金の予想図を見る
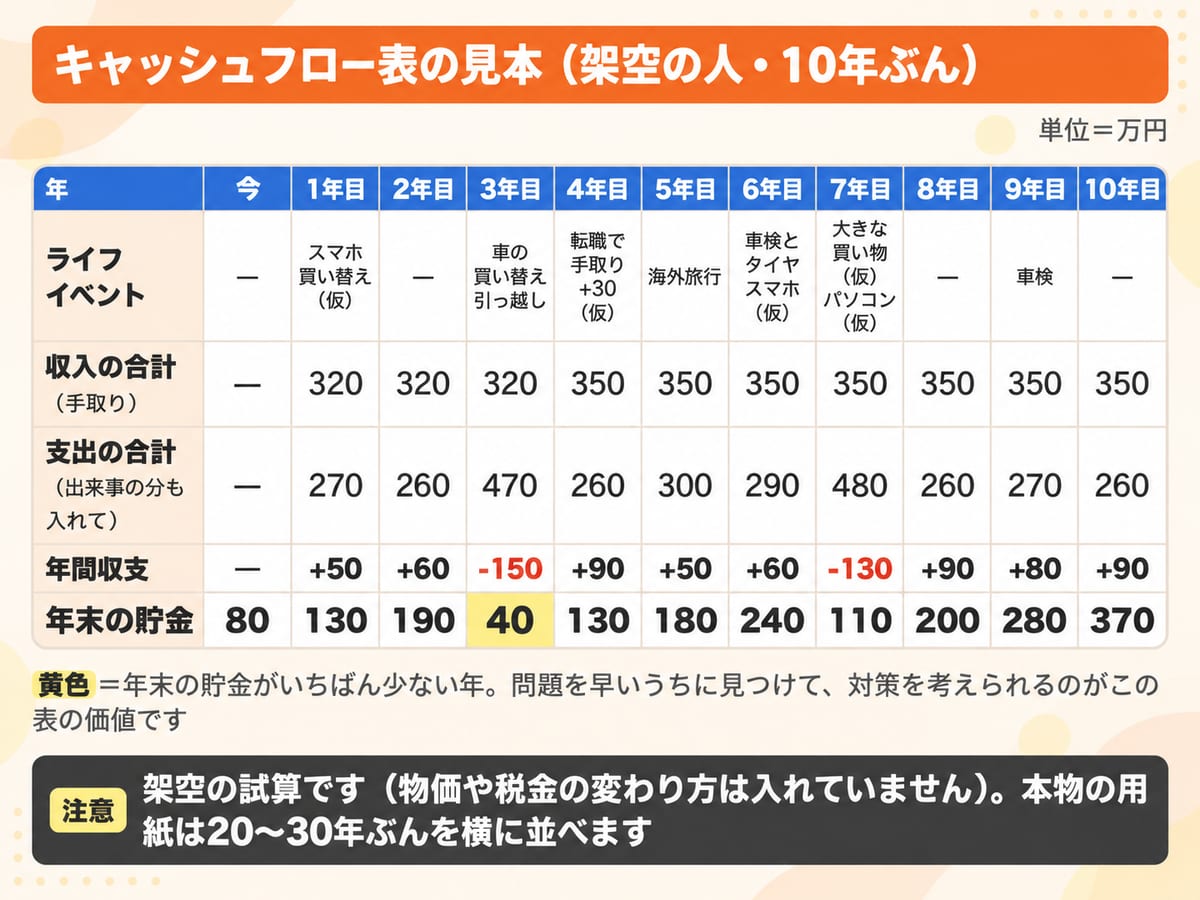
キャッシュフロー表は、今の家計と、これから起こりそうなライフイベントを合体させた表です。
毎年の収支と、年末の貯金の残高を、何十年ぶんも並べます。
正直に言うと、数字がとても多い表です。
でも完成すると、自分の人生を具体的に考えられるようになりました。
収支表とバランスシートが「今の位置」。
ライフイベント表が「これからの予定」。
キャッシュフロー表は「未来の到着予想」です。
将来の問題を早いうちに見つけて、対策を考えられること。
これがこの表の、大きな価値です。
収支表とライフイベント表の数字を写して作るので、ほかの表の結果がここに集まります。
キャッシュフロー表は、ライフプランの中心になる表です。
数字だらけの表ですが、国も、将来まで見るよう勧めています。
金融庁のサイトの説明では、家計管理の基本は、収入と支出を把握して黒字にし、その分を貯蓄することです。
ライフプランニングは「人生の希望や計画を具体的に描くこと」で、両方が大切だとしています。
キャッシュフロー表の作り方は、別の記事に書きました。
→ 記事「キャッシュフロー表の作り方。足りない年が月いくらで見える」
4. 作り方は4ステップ。まずやるのはステップ1だけ
ここまで読んで、「で、具体的にどうすれば」と思った人へ。
この章は、やり方に答えます。
家計相談サービスの利用者調査でも、やっていない理由の上位は、「誰に相談すればいいか分からない」「やり方が分からない」でした。
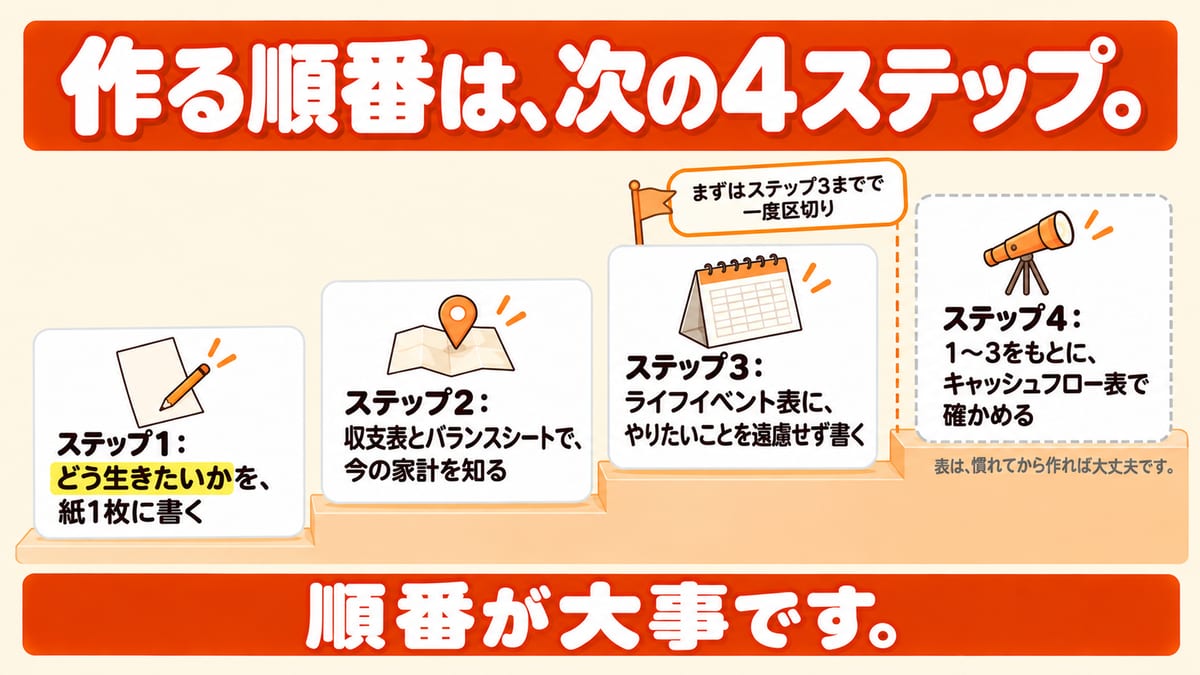
作る順番は、次の4ステップ。
順番が大事です。
いきなり「何歳までに何千万円貯めるか」から考えない。
ステップ1を飛ばして表から作ると、ただの計算になります。
途中でブレるのも、ここが無いからです。
ステップ1:どう生きたいかを、紙1枚に書く
ノートでも、スマホのメモでも、なんでもいい。
1枚に書き出します。
そういう人は、先に「嫌なこと」から書きます。
| こんな生活は嫌だ | こんな生活がしたい |
|---|---|
| 毎日残業して、帰ったら寝るだけ | 家族や友人との時間を大切にしたい |
| 休日も仕事の電話がかかってくる | 年に2回は旅行を楽しみたい |
| お金がないからと、旅行を我慢する | 40歳くらいから、週4日勤務にしたい |
(30歳の会社員が考えた例・架空)
書いていくと、気づくことがあります。
そのあとAI(Claude Code)に質問してもらいながらやりたいことを30個出すと、お金がかかるものはほんの一部でした。
代わりに出てきたのは「今できることを、今やる」でした。
そこから、最低限の生活費を稼ぎながら副業の時間を確保する、という今の働き方が決まりました。
紙1枚に書いた「どう生きたいか」を整理したものを、「価値観マップ」と呼ぶことがあります。
何のために稼ぐのかが分からなければ、どれだけ稼いでも、望んだ人生には近づきません。
だから、最初に考えます。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」
ステップ2:収支表とバランスシートで、今の家計を知る
家計簿アプリを始めた人は、収支表の1か月ぶんを、もう持っています。
まだなら、家計簿アプリの記事から始めてください。
→ 記事「マネーフォワードMEの始め方。登録・つなぐもの・現金の入れ方」
あとは、財産と借りているものを一覧にするだけ。
「40歳から週4日勤務にしたい」と書いても、毎月の支出と財産が分からなければ、仕事を減らしてよいか判断できません。
→ 記事「バランスシートの作り方。資産−負債で今の位置を知る」
ステップ3:ライフイベント表に、やりたいことを遠慮せず書く
ライフイベント表の章に書いたとおり、遠慮せずに全部書きます。
書き方と、かかるお金の調べ方は、ライフイベント表の記事に。
→ 記事「ライフイベント表の作り方。「何年後」が決まらなくても作れる」
ステップ4:キャッシュフロー表で、実現できるか確かめる
4つのステップの中で、ここが大変です。
ただ、最初から全部やろうとして止まるより、まずはステップ3までで一度区切り、この表はあとで作るほうがいい。
毎月の収支が黒字で、純資産が増えている。
その上で、ライフイベントが整理されている。
この状態なら、キャッシュフロー表を作る準備は整っています。
表は、慣れてから作れば大丈夫です。
慣れてきたら、作り方はこちらの記事に。
→ 記事「キャッシュフロー表の作り方。足りない年が月いくらで見える」
最後に、4つのステップで何が分かるかを見ておきます。
そのとおりです。
作っても、年収は上がりません。
でも、何を変えればいいのかが分かります。
たとえば転職や副業なら、「年収いくらまでなら生活が回るか」が先に分かります。
この数字は、求人を見ていても出てきません。
自分のライフプランからしか、出てきません。
この数字の土台になるのが、前の記事で出した「最低限の生活費」(収支表の数字から出します)です。
まとめ 最初の1歩は、紙1枚に「どう生きたいか」を書くこと
ライフプランは、計算の話ではありません。
最初に決めるのは「どう生きたいか」です。この記事の要点は、5つです。
作り方の4ステップを、もう一度ふり返っておきます。
表の作り方は、それぞれの記事に書きました。
表はあとから直せます。
でも「どう生きたいか」だけは、誰にも頼めません。
最初の1歩は、ステップ1だけです。
紙でも、スマホのメモでも構いません。
「どう生きたいか」を、思いつくままに書いてみてください。
私の最初の1歩も、「自分にとっての幸せは何か」を5つ書くことでした。
出てきたのは「友達とご飯を食べる」「好きなアニメを見る」のような、小さなことばかり。
それでも、そこから全部が始まりました。
ステップ1の「価値観マップ」の作り方は、次の記事に書きました。
→ 記事「価値観マップの作り方。問い4つと「なぜ」3回で行き先を決める」
参考にした主な出典
ライフプランを考えている人の割合と、見直し- 日本FP協会「ライフプランニング意識調査結果」ニュースリリース 2024年3月28日公表
2024年2月8日〜12日に、全国の20〜69歳の男女2,000人に聞いたインターネット調査(性別と年代の割合は人口に合わせてある)。ライフプランを「特に考えていない」が58%で最も多い。ライフプランと資金計画を立てた人のうち、その後に見直しをした割合は74%。調査会社はクロス・マーケティング。PDFを開いて確認、2026年10月23日
→ ニュースリリースのPDF・同じ発表のページ(共同通信PRワイヤー)
- 日本FP協会 プレスリリース「第16回小学生『夢をかなえる』作文コンクール開催」2022年5月12日(共同通信PRワイヤー)
コンクールの発表の中で、ライフプランを「将来の夢に向かって、いつ、どのようなことをしなければならないのか、どれくらいのお金がかかりそうかなど、『生き方』と『お金』の両面から考えた人生計画のこと」と説明している。2026年10月23日確認
→ プレスリリースのページ - 日本FP協会「夢を実現させるための第一歩は『ライフプラン』から」(三輪鉄郎氏・CFP認定者)
「私は例えば住宅ローン相談でも、ライフプラン相談の一部だと捉え、まずキャッシュフロー表を作ります」と書かれている。2026年10月23日確認
→ 記事のページ
- 日本FP協会「便利ツールで家計をチェック」
家計の収支確認表・家計のバランスシート・ライフイベント表・家計のキャッシュフロー表の4つの用紙が、この順番で無料で配られている。キャッシュフロー表の目安の期間は20〜30年。2026年10月23日確認
→ 用紙のページ
- 金融庁 NISA特設ウェブサイト「資産形成の基本」
「家計管理の基本は、収入と支出をきちんと把握・管理すること、収支を黒字にすること、そして黒字分を貯蓄することです」「人生の希望や計画を具体的に描くことを『ライフプランニング』といいます」と書かれている。投資の部分は本文で引いていない。2026年10月23日確認
→ 資産形成の基本のページ
- 『オカネコ ライフプランニングに関する調査』(家計診断・相談サービス「オカネコ」調べ・株式会社400F)2024年5月公開
2024年4月27日〜29日に、全国の「オカネコ」ユーザー966人に聞いた調査。ライフプランニングを「実施したい」と答えた人に理由を聞くと、「どこで/誰に相談したらよいか分からない」48.6%が最も多く、次いで「やり方がわからない」44.3%。家計相談サービスの利用者に聞いたもので、40〜50代が半分以上を占める。2026年10月23日確認
→ 調査のページ
本文に出た「価値観マップ」は、ライフプランの最初の段階の整理のことで、特定のサービスや商品の名前ではありません。